Dal 1° gennaio 2026 entrerà in vigore il discarico automatico delle cartelle esattoriali, una misura introdotta con la riforma della riscossione prevista dalla legge delega fiscale 2023. Si tratta di un meccanismo che, trascorsi cinque anni senza riscossione effettiva, permette all’Agenzia delle Entrate-Riscossione di restituire all’ente creditore i carichi non incassati. L’ente potrà poi decidere se riattivare la procedura o annullare definitivamente il debito.
Per gli imprenditori e professionisti, questo passaggio segna una svolta storica nella gestione delle posizioni fiscali aperte. La misura non è un condono, ma un processo di pulizia del magazzino fiscale, volto a eliminare miliardi di crediti considerati inesigibili e a rendere più efficiente la riscossione.
In pratica, ogni cartella esattoriale “dormiente” da oltre cinque anni sarà oggetto di un’analisi automatica: se non sono stati rintracciati beni o redditi aggredibili, verrà discaricata d’ufficio, senza che il contribuente debba presentare alcuna domanda.
L’obiettivo è duplice:
- alleggerire gli archivi della riscossione, oggi appesantiti da oltre 1.200 miliardi di euro di debiti non recuperabili;
- garantire maggiore trasparenza e certezza giuridica a imprese e cittadini che operano regolarmente.
Per il tessuto produttivo italiano, questo significa poter contare su una gestione più chiara delle passività fiscali e su nuovi margini di pianificazione finanziaria. Inoltre, il provvedimento apre riflessioni importanti sul mercato degli NPL pubblici, dove i crediti fiscali inesigibili rappresentano una parte crescente dei portafogli in gestione.
Quando entra in vigore il discarico automatico delle cartelle esattoriali?
Il discarico automatico delle cartelle esattoriali entrerà ufficialmente in vigore dal 1° gennaio 2026, ma la base normativa è già stata definita nel 2025, con l’attuazione della legge delega fiscale n. 111/2023.
Secondo la riforma, trascorsi cinque anni dall’affidamento del credito all’Agenzia delle Entrate-Riscossione senza alcun incasso, la cartella viene discaricata d’ufficio e restituita all’ente creditore. Quest’ultimo potrà decidere se riattivare la riscossione o cancellare definitivamente il debito, in base alle proprie valutazioni di esigibilità.
Il quadro normativo
La misura, contenuta nel Decreto Legislativo di riforma della riscossione, ha l’obiettivo di ridurre il cosiddetto magazzino fiscale, oggi appesantito da oltre 1.200 miliardi di euro di debiti non riscossi.
Con la nuova procedura, l’Agenzia delle Entrate-Riscossione dovrà ogni anno:
- verificare i carichi pendenti da oltre cinque anni;
- escludere quelli relativi a soggetti deceduti, nullatenenti o irreperibili;
- procedere al discarico automatico di quanto risulta oggettivamente inesigibile.
Il contribuente non dovrà presentare alcuna richiesta: si tratta di un processo completamente amministrativo e automatizzato, pensato per dare certezza giuridica e snellire l’attività di recupero.
Per le imprese, il 2026 rappresenta un passaggio decisivo nella gestione dei debiti iscritti a ruolo. Il nuovo sistema consentirà di chiarire il quadro delle esposizioni fiscali, evitando che cartelle ormai prive di valore restino formalmente aperte nei bilanci.
Questo aspetto potrà avere riflessi anche sui portafogli di crediti deteriorati di natura pubblica, dove il confine tra credito esigibile e inesigibile diventa cruciale per le strategie di gestione finanziaria e di compliance.
Come funziona il discarico automatico delle cartelle esattoriali?
Il discarico automatico funziona come un meccanismo di chiusura amministrativa dei debiti fiscali non riscossi entro cinque anni dall’affidamento all’Agenzia delle Entrate-Riscossione.
Se, trascorso questo periodo, il credito risulta inesigibile, l’agente della riscossione lo “scarica” dai propri registri e lo restituisce all’ente creditore, che potrà decidere se procedere a un nuovo tentativo di riscossione o cancellarlo definitivamente.
A differenza delle precedenti sanatorie o rottamazioni, il contribuente non deve fare nulla: non serve domanda, non serve pagamento parziale. L’intero processo è automatico e basato su criteri oggettivi stabiliti dalla riforma.
La procedura passo dopo passo
Il funzionamento del discarico automatico si articola in tre fasi principali:
- Verifica quinquennale dei carichi
Ogni anno, l’Agenzia delle Entrate-Riscossione effettua una revisione dei carichi affidati da più di cinque anni.
Se non è stato possibile recuperare il credito — per mancanza di beni, chiusura attività o altre cause documentate — la cartella passa in stato di inesigibilità. - Discarico e restituzione all’ente creditore
Il credito viene eliminato dal magazzino dell’agente e restituito all’ente di origine (Comune, Regione, INPS, Agenzia delle Entrate, ecc.), accompagnato da una relazione di inesigibilità che ne motiva il discarico. - Valutazione finale dell’ente creditore
L’ente ricevente può scegliere di:
- riattivare la riscossione, se emergono nuovi elementi di solvibilità del debitore;
- oppure procedere all’annullamento definitivo, chiudendo la posizione in via amministrativa.
- riattivare la riscossione, se emergono nuovi elementi di solvibilità del debitore;
Dal punto di vista operativo, il discarico non equivale a una cancellazione immediata del debito, ma segna la fine della fase di riscossione attiva.
Le imprese potranno quindi contare su un quadro fiscale più chiaro, in cui i carichi realmente dovuti restano in riscossione e quelli privi di possibilità di recupero vengono archiviati in modo trasparente.
Questa distinzione tra credito recuperabile e inesigibile è particolarmente importante anche per i soggetti che operano nel campo dei crediti deteriorati (NPL), perché introduce un principio di selezione analogo a quello adottato nel settore bancario: mantenere in bilancio solo ciò che ha reale valore economico.
Chi beneficia del discarico automatico delle cartelle esattoriali?
Il discarico automatico riguarda tutti i contribuenti — privati, professionisti e imprese — ma con effetti differenti a seconda della natura del debito e dell’ente creditore.
In linea generale, ne beneficiano coloro che hanno cartelle esattoriali datate, non più esigibili o prive di beni aggredibili, cioè situazioni in cui la riscossione si è rivelata impossibile nonostante i tentativi formali dell’Agenzia delle Entrate-Riscossione.
Per imprese e partite IVA, il vantaggio principale non è tanto la cancellazione del debito, quanto la certezza giuridica: sapere con precisione quali esposizioni restano attive e quali, invece, verranno definitivamente archiviate.
Differenze tra soggetti privati e imprese
Il meccanismo opera su criteri oggettivi di inesigibilità, ma i casi più frequenti di applicazione sono diversi:
- Per i privati cittadini, il discarico si applica a cartelle di modesto importo o a situazioni in cui il debitore è deceduto, irreperibile o privo di redditi e beni registrati.
- Per i professionisti e le imprese, invece, l’attenzione si concentra su posizioni fiscali datate, spesso legate a periodi di crisi o fallimenti pregressi, per le quali non sono emerse possibilità concrete di recupero.
Nelle realtà aziendali, la novità può produrre effetti contabili rilevanti: la chiusura di cartelle inesigibili consente di allineare il bilancio alle passività effettive, migliorando l’affidabilità finanziaria e riducendo il rischio di segnalazioni anomale.
Il discarico automatico rappresenta un passaggio importante anche per il tessuto economico nazionale. In molti casi, le imprese italiane hanno continuato a operare con pesi fiscali ormai privi di valore reale, mantenuti nei registri per inerzia burocratica.
Con la nuova riforma, queste posizioni potranno essere chiuse in modo strutturato, consentendo una migliore pianificazione finanziaria e un approccio più trasparente ai rapporti con banche, investitori e fornitori.
Non si tratta quindi di un condono, ma di un atto di razionalizzazione amministrativa, che restituisce coerenza ai dati fiscali e riduce l’incertezza giuridica per chi fa impresa.
In quali casi scatta la cancellazione automatica e quali sono i limiti del discarico?
La cancellazione automatica scatta solo quando il credito viene dichiarato inesigibile dall’Agenzia delle Entrate-Riscossione, cioè quando non è stato possibile recuperarlo entro cinque anni e non esistono più beni o redditi su cui agire.
Non tutte le cartelle, quindi, saranno annullate: il discarico è un processo selettivo, riservato a posizioni prive di valore economico effettivo.
La norma esclude i debiti che possono ancora essere riscossi, o quelli per cui il debitore dispone di patrimonio o attività tracciabili. In questi casi, la procedura di riscossione continuerà regolarmente.
Criteri di inesigibilità e casi pratici
Il decreto attuativo della riforma individua alcune situazioni-tipo in cui la cancellazione automatica diventa possibile:
- Importi di modesta entità, per i quali il costo di recupero supera il valore del credito stesso;
- Debitori deceduti, senza eredi responsabili o con successioni già chiuse;
- Soggetti nullatenenti o irreperibili, che non presentano fonti di reddito, immobili o veicoli intestati;
- Imprese cessate o fallite, per le quali non risultano attivi residui o crediti recuperabili;
- Errori formali nei ruoli, che rendono il titolo di riscossione non più valido o non opponibile.
L’Agenzia delle Entrate-Riscossione ha il compito di verificare tali condizioni e di redigere una relazione di inesigibilità, sulla base della quale l’ente creditore potrà decidere se procedere alla cancellazione definitiva.
I limiti e le esclusioni della misura
Nonostante l’impostazione “automatica”, la riforma prevede precisi limiti:
- il discarico non è un condono e non comporta la rinuncia al credito da parte dello Stato;
- l’ente creditore conserva la facoltà di riattivare la riscossione in caso di nuovi elementi patrimoniali;
- restano esclusi i debiti di natura penale, i tributi derivanti da frode e le somme oggetto di sentenze passate in giudicato.
Inoltre, il processo di verifica non è immediato: ogni anno verrà effettuata una ricognizione progressiva delle posizioni, che potrà richiedere diversi mesi prima di tradursi in un effettivo annullamento.
Per le imprese, il vero valore del discarico non è tanto la cancellazione in sé, quanto la possibilità di riconoscere in modo trasparente i crediti e i debiti realmente esigibili.
Questo aspetto incide anche sulla valutazione dei portafogli fiscali deteriorati (NPL pubblici): una volta definito il perimetro delle posizioni cancellabili, sarà più semplice distinguere tra passività residue e crediti ancora attivi, favorendo un approccio contabile più solido e coerente con i principi di bilancio.
Come sapere se la tua cartella sarà cancellata automaticamente?
Per sapere se una cartella esattoriale sarà cancellata automaticamente, è sufficiente verificare lo stato del debito nell’area riservata del portale dell’Agenzia delle Entrate-Riscossione.
Le cartelle che risultano affidate da oltre cinque anni, senza esiti di recupero e senza beni aggredibili, rientrano nel perimetro potenziale del discarico automatico previsto dal decreto attuativo della riforma fiscale.
Non serve presentare alcuna domanda o istanza: l’intero processo avverrà in modo amministrativo e d’ufficio, con successive comunicazioni agli enti creditori e ai contribuenti interessati.
Dove e come controllare la propria posizione
Per verificare la posizione, i contribuenti — persone fisiche o imprese — possono utilizzare i servizi digitali dell’Agenzia delle Entrate-Riscossione, accedendo con SPID, CIE o CNS.
Nell’Area riservata > Situazione debitoria, sono disponibili:
- l’elenco aggiornato delle cartelle affidate all’agente della riscossione;
- la data di affidamento del carico;
- l’importo residuo e lo stato della procedura;
- eventuali sospensioni, annullamenti o chiusure già registrate.
A partire dal 2026, le posizioni che verranno discaricate saranno contrassegnate come “restituite all’ente creditore”, con la dicitura “discarico d’ufficio ai sensi del decreto riforma riscossione”. Si tratta di una notifica puramente informativa, che non richiede alcuna azione da parte del contribuente.
Cosa accade dopo il discarico?
Dopo il discarico, il credito torna nella disponibilità dell’ente creditore (Comune, Regione, INPS, Agenzia delle Entrate o altro).
A quel punto possono verificarsi due scenari:
- Cancellazione definitiva: se l’ente riconosce l’inesigibilità del credito, la posizione viene chiusa e non sarà più oggetto di riscossione;
- Riassegnazione: se emergono nuovi elementi patrimoniali (ad esempio un ritorno all’attività o un accertamento successivo), il debito potrà essere nuovamente affidato in riscossione.
In entrambi i casi, il contribuente sarà informato tramite comunicazione digitale o aggiornamento nel cassetto fiscale, garantendo piena tracciabilità del procedimento.
Perché conviene monitorare la propria posizione?
Per le imprese e i professionisti, monitorare lo stato delle cartelle è fondamentale per anticipare gli effetti contabili e finanziari della riforma.
Sapere in anticipo quali posizioni verranno discaricate consente di:
- aggiornare i bilanci con maggiore precisione, eliminando passività ormai prive di valore;
- valutare strategie di ristrutturazione del debito o di definizione agevolata per i carichi ancora attivi;
- evitare incongruenze nei rapporti con banche, enti pubblici e fornitori.
Il discarico automatico, in questo senso, diventa non solo uno strumento di semplificazione fiscale, ma anche un indicatore di trasparenza finanziaria per chi opera nel sistema produttivo.
Qual è l’impatto del discarico automatico sulle imprese e sul mercato NPL?
Il discarico automatico avrà un impatto rilevante sul mondo delle imprese e sul mercato dei crediti deteriorati di natura pubblica (NPL fiscali).
Eliminando dai registri le cartelle inesigibili, il sistema fiscale potrà distinguere in modo più chiaro tra debiti effettivamente recuperabili e posizioni amministrativamente chiuse, introducendo una trasparenza che finora mancava.
Per le aziende, ciò significa poter operare con bilanci più realistici e rapporti bancari meglio allineati alle passività effettive.
La connessione tra discarico e NPL pubblici
Il discarico automatico introduce nel settore pubblico un principio simile a quello già applicato nel mondo bancario: la pulizia periodica dei crediti non performanti.
Questo avvicina la gestione dei crediti fiscali alla logica di cartolarizzazione e gestione professionale dei portafogli deteriorati, già diffusa nel comparto privato.
Nei prossimi anni, il nuovo meccanismo potrebbe generare tre effetti principali:
- Razionalizzazione dei bilanci pubblici:
gli enti creditori potranno liberarsi di posizioni ormai prive di valore, migliorando la rappresentazione contabile dei propri attivi; - Chiarezza per il sistema produttivo:
le imprese potranno finalmente distinguere tra debiti ancora esigibili e somme che verranno annullate, semplificando le valutazioni di rischio e i rapporti con il sistema finanziario; - Nuove opportunità di mercato:
la restituzione dei crediti discaricati potrebbe alimentare un mercato secondario dei crediti fiscali deteriorati, con possibilità di valorizzazione o gestione tramite operatori specializzati.
Dal punto di vista operativo, il discarico automatico può tradursi in un vantaggio competitivo per le imprese in regola, poiché contribuisce a riequilibrare la concorrenza con chi ha accumulato debiti ormai inesigibili.
Al tempo stesso, favorisce una mappatura più accurata dell’indebitamento complessivo del sistema produttivo, elemento chiave per politiche di credito, rating e accesso alla finanza agevolata.
In prospettiva, la gestione coordinata dei crediti pubblici deteriorati potrà creare sinergie tra settore fiscale e mercato NPL, con effetti positivi sulla sostenibilità dei conti pubblici e sulla solidità delle imprese.
Per questo motivo, il discarico automatico non deve essere interpretato come una semplice misura fiscale, ma come un tassello di una più ampia riforma del rapporto tra Stato, credito e impresa.
Qual è la differenza tra discarico automatico e rottamazione delle cartelle esattoriali?
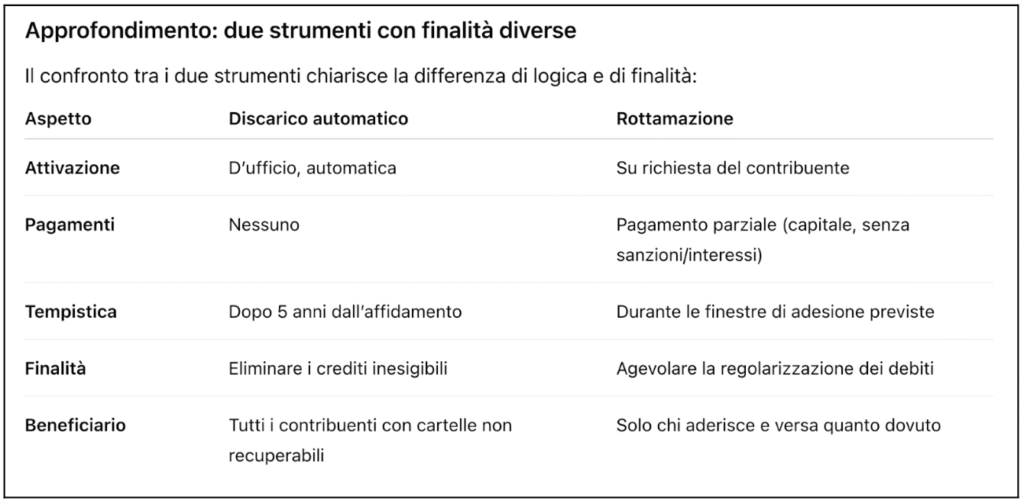
La differenza principale è che il discarico automatico avviene d’ufficio, senza richiesta del contribuente, mentre la rottamazione è una procedura a domanda che consente di estinguere il debito pagando solo la parte capitale e rinunciando a sanzioni e interessi.
Nel discarico, invece, nessun pagamento è previsto: la cartella viene eliminata solo se dichiarata inesigibile dopo cinque anni di tentativi infruttuosi di riscossione.
Il discarico automatico non è quindi una sanatoria né un condono, ma un meccanismo tecnico di pulizia del magazzino fiscale, volto a rendere più efficiente il sistema di riscossione.
Per gli imprenditori, capire la differenza è essenziale per pianificare correttamente la gestione dei debiti fiscali.
Le cartelle ancora esigibili potranno essere affrontate con i tradizionali strumenti di definizione agevolata (rateizzazione o rottamazione), mentre quelle inattive da oltre cinque anni potranno rientrare nel perimetro del discarico automatico.
Questa distinzione consente alle aziende di:
- segmentare i propri debiti fiscali in base al grado di recuperabilità;
- prevedere l’impatto del discarico nei bilanci e nei piani di ristrutturazione;
- dialogare con maggiore chiarezza con istituti di credito e investitori, che potranno valutare con dati certi le posizioni residue.
Il discarico, in sostanza, introduce nel sistema fiscale una logica di razionalità e trasparenza, che completa il ciclo delle definizioni agevolate ma ne supera la dimensione emergenziale, offrendo una base più solida e permanente.
Quali sono le novità per le rateizzazioni con la riforma della riscossione?
Dal 2025 sono entrate in vigore le nuove regole sulle rateizzazioni delle cartelle esattoriali, introdotte con il decreto attuativo della riforma della riscossione.
Le modifiche puntano a rendere più sostenibile il pagamento dei debiti fiscali e a favorire la continuità aziendale, in vista dell’avvio del discarico automatico previsto per il 1° gennaio 2026.
Oggi, i contribuenti possono dilazionare le somme dovute fino a 84 rate mensili (sette anni) in via ordinaria, e fino a 120 rate (dieci anni) in caso di comprovata difficoltà economica.
Il nuovo sistema permette di gestire il debito in modo più flessibile, senza compromettere la liquidità d’impresa.
Cosa cambia rispetto al passato
Prima della riforma, la durata massima era di 72 rate, con regole più rigide e decadenza dopo cinque mancati pagamenti.
Oggi, il quadro è molto diverso:
- Durata ordinaria estesa da 72 a 84 rate;
- Durata straordinaria fino a 120 rate per imprese in crisi o soggetti con ISEE basso;
- Decadenza più flessibile: si perde il beneficio solo dopo il mancato pagamento di otto rate, anche non consecutive;
- Rate più leggere e modulabili, per adattarsi meglio ai flussi di cassa.
La richiesta resta volontaria e va presentata online tramite il portale dell’Agenzia delle Entrate-Riscossione, ma il processo è oggi più rapido e digitalizzato, con meno documentazione per importi fino a 120.000 euro.
Vantaggi per imprese e professionisti
Per imprese e professionisti, le nuove regole rappresentano un cambio strutturale.
Possono infatt:
- pianificare la liquidità integrando le rate nei flussi di cassa;
- evitare pignoramenti o blocchi dei pagamenti, grazie a piani più sostenibili;
- coordinare la rateizzazione con il futuro discarico automatico, che eliminerà dal sistema le cartelle ormai prive di valore reale.
In questo modo, la riforma rafforza il principio di equilibrio tra riscossione e sostenibilità, superando la logica punitiva e introducendo un modello collaborativo tra contribuente e Stato.
L’integrazione tra rateizzazione attiva e discarico automatico futuro segna il passaggio da un sistema frammentato a una gestione organica del debito fiscale.
Da un lato, chi può pagare dispone di strumenti più sostenibili; dall’altro, chi non può viene escluso in modo automatico dal ciclo di riscossione, evitando accumuli di crediti irrecuperabili.
È una logica di efficienza e selezione economica, che riduce i debiti congelati e rende la riscossione più trasparente e coerente con la realtà economica delle imprese.
Come incide il discarico automatico sul bilancio e sulla fiscalità d’impresa?
Il discarico automatico incide sul bilancio d’impresa in modo significativo perché comporta la rimozione di passività non più esigibili e la ridefinizione del valore reale dei debiti fiscali iscritti.
Le imprese potranno quindi aggiornare la propria posizione contabile, distinguendo con chiarezza tra debiti effettivi e posizioni ormai prive di efficacia esecutiva, migliorando la rappresentazione della loro solidità patrimoniale.
Dal punto di vista fiscale, il discarico non genera di per sé un reddito imponibile: si tratta di una cancellazione amministrativa del debito, non di un condono o di una sopravvenienza attiva. Tuttavia, le imprese dovranno prestare attenzione alle riconciliazioni contabili per evitare disallineamenti tra bilancio civilistico e dichiarazione fiscale.
Come trattare le cartelle discaricate in bilancio
L’effetto contabile del discarico dipende dal momento in cui l’ente creditore comunica la chiusura della posizione.
A partire da quel momento, l’impresa potrà:
- stornare il debito residuo iscritto tra le passività, se il discarico è definitivo e non più oggetto di riattivazione;
- mantenere una voce di debito potenziale se la cartella è solo “restituita” all’ente creditore ma non ancora cancellata formalmente;
- aggiornare la nota integrativa con un richiamo specifico alla riforma della riscossione, indicando l’effetto potenziale del discarico automatico sui debiti pregressi.
Secondo i principi contabili OIC 19 e OIC 29, la cancellazione di un debito può essere iscritta solo quando cessano tutti gli obblighi legali di pagamento.
Pertanto, le imprese dovranno attendere la comunicazione formale di chiusura o la pubblicazione dell’elenco dei carichi discaricati prima di procedere alla rilevazione definitiva.
Effetti fiscali e opportunità di pianificazione
Sul piano fiscale, il discarico automatico offre l’occasione per una riclassificazione ordinata delle passività, con diversi vantaggi:
- eliminazione delle passività latenti non più dovute, che distorcono gli indicatori di solidità finanziaria;
- miglioramento del patrimonio netto e del rating creditizio;
- possibilità di riorganizzare i debiti residui attraverso piani di rateizzazione più sostenibili.
Le imprese dovranno tuttavia prestare attenzione alle eventuali sopravvenienze attive derivanti da precedenti accantonamenti o scritture contabili di prudenza: in tal caso, il recupero di valore potrebbe essere tassabile secondo l’art. 88 del TUIR.
Il discarico automatico non è solo una misura di efficienza fiscale, ma anche una leva di trasparenza finanziaria.
Consente di rappresentare con maggiore fedeltà la reale esposizione dell’impresa verso l’amministrazione pubblica, rendendo più affidabili i bilanci e più lineari le relazioni con banche, investitori e revisori.
In prospettiva, questa chiarezza contabile potrà incidere positivamente anche sui processi di valutazione del rischio creditizio e sulla gestione dei crediti deteriorati, contribuendo a un sistema economico più solido e coerente.
Cosa succederà dal 2026 con l’entrata in vigore del discarico automatico e quale sarà il ruolo del legislatore?
Dal 1° gennaio 2026, il discarico automatico diventerà operativo a pieno regime, segnando una nuova fase nella gestione dei debiti fiscali e nella politica di riscossione dello Stato.
La riforma introduce un ciclo amministrativo permanente: ogni anno, l’Agenzia delle Entrate-Riscossione effettuerà la ricognizione dei carichi ultraquinquennali,ultracinquennali, restituendo agli enti creditori quelli risultati inesigibili.
Il legislatore avrà il compito di monitorare l’applicazione concreta del sistema, garantendo criteri uniformi, trasparenza nelle comunicazioni e coerenza con i principi di contabilità pubblica e responsabilità amministrativa.
Le tre fasi di attuazione previste per il 2026
Il percorso di implementazione si articolerà in tre tappe principali:
- Avvio del primo ciclo di discarico (gennaio–giugno 2026)
L’Agenzia delle Entrate-Riscossione procederà al primo invio dei carichi non riscossi entro cinque anni. Saranno interessate le cartelle affidate tra il 2016 e il 2020. - Restituzione agli enti creditori e verifica di inesigibilità (luglio–dicembre 2026)
Gli enti riceveranno i report dettagliati e dovranno decidere se confermare l’annullamento o riattivare la riscossione.
È prevista l’adozione di linee guida ministeriali per uniformare le valutazioni. - Rendicontazione e trasparenza dei risultati
Entro fine 2026, il Ministero dell’Economia e delle Finanze dovrà trasmettere al Parlamento una relazione annuale sull’impatto del discarico, con dati aggregati su crediti restituiti, importi annullati e andamento della riscossione effettiva.
Nonostante il quadro normativo sia già definito, restano alcuni nodi da sciogliere:
- Definizione dei criteri di inesigibilità in modo preciso e uniforme tra enti locali, INPS e Agenzia delle Entrate;
- Gestione dei flussi informativi tra amministrazioni, per evitare duplicazioni o omissioni nei dati;
- Coordinamento con la contabilità pubblica, per la corretta rilevazione delle somme discaricate e dei relativi effetti sui bilanci degli enti;
- Prevenzione del rischio morale, garantendo che la misura sia percepita come un atto di efficienza amministrativa, non come una sanatoria.
Il legislatore dovrà inoltre vigilare sulla compatibilità del discarico con le direttive europee in materia di aiuti di Stato, per evitare che eventuali cancellazioni di debiti d’impresa possano essere considerate indebite agevolazioni.
Verso una riscossione più moderna e trasparente
La riforma segna il passaggio da un modello statico di riscossione a un sistema dinamico e ciclico, fondato sulla revisione periodica dei crediti e sulla chiarezza dei rapporti fiscali.
Per le imprese, ciò si traduce in maggiore prevedibilità e stabilità normativa: il fisco diventa più trasparente, e i debiti non più attivi non restano sospesi indefinitamente nei registri.
Se gestito con equilibrio, il discarico automatico potrà contribuire a una ristrutturazione strutturale del magazzino fiscale, riducendo i tempi di recupero, aumentando l’efficienza amministrativa e restituendo certezza giuridica al sistema economico.
Come possono prepararsi gli imprenditori all’avvio del discarico automatico nel 2026?
Gli imprenditori possono prepararsi al nuovo sistema di discarico automatico verificando subito la propria posizione fiscale e distinguendo tra cartelle ancora esigibili e cartelle ormai destinate all’annullamento.
Il periodo che precede l’avvio operativo — da ottobre a dicembre 2025 — rappresenta un momento cruciale per mettere ordine nei debiti iscritti a ruolo, aggiornare i bilanci e pianificare le azioni da intraprendere nel 2026.
La strategia migliore è adottare un approccio proattivo: conoscere, classificare, pianificare.
Le azioni concrete da avviare entro fine 2025
- Verifica delle posizioni aperte
Accedere all’area riservata dell’Agenzia delle Entrate-Riscossione e scaricare l’elenco aggiornato delle cartelle.
Le imprese dovrebbero classificare i debiti in tre categorie:
- attivi, se in corso di pagamento o rateizzazione;
- dormienti, se risalenti a più di cinque anni senza esiti;
- contestati, se oggetto di ricorsi o sospensioni.
- attivi, se in corso di pagamento o rateizzazione;
- Aggiornamento dei bilanci e delle note integrative
Le cartelle dormienti possono incidere sul rating e sugli indicatori di solidità.
È consigliabile una ricognizione contabile per distinguere le passività effettive da quelle destinate al discarico. - Pianificazione delle rateizzazioni attive
Le nuove regole 2025 consentono piani fino a 120 rate: un’opportunità per stabilizzare la posizione finanziaria e prevenire azioni esecutive. - Analisi dei riflessi sugli NPL aziendali e fiscali
Per le imprese che operano nel credito o gestiscono portafogli deteriorati, il discarico può diventare un indicatore importante per stimare il valore reale dei crediti pubblici.
Perché il discarico automatico è un segnale di maturità del sistema fiscale
Il discarico automatico non è un favore ai contribuenti, ma un passo di efficienza istituzionale: chiude le partite senza valore e concentra le risorse sulle posizioni recuperabili. Per gli imprenditori, questo significa operare in un contesto più prevedibile, trasparente e coerente con i principi di equità fiscale.
La riforma, inoltre, migliora il dialogo tra amministrazione finanziaria e sistema produttivo, allineando la riscossione ai ritmi dell’economia reale.
È un cambiamento che riduce l’incertezza e restituisce fiducia — un valore fondamentale per chi investe e produce in Italia.
Conclusione
Con l’avvio del discarico automatico nel 2026, il sistema fiscale italiano entra in una nuova fase di razionalità e chiarezza. Per le imprese, la differenza la farà la capacità di anticipare gli effetti della riforma: analizzare oggi le proprie posizioni, pianificare i piani di rientro e dialogare con i consulenti in modo strutturato.
Un approccio consapevole al discarico non è solo una misura difensiva, ma una leva di governance finanziaria, che consente di trasformare un cambiamento normativo in un vantaggio competitivo duraturo.
FAQ – Domande frequenti sul discarico automatico delle cartelle esattoriali
Il discarico automatico equivale a un condono fiscale?
No. Il discarico automatico non è un condono.
Si tratta di un processo amministrativo che elimina dai registri i debiti impossibili da riscuotere dopo cinque anni, senza alcuna rinuncia volontaria da parte dello Stato.
Il contribuente non beneficia di alcun vantaggio fiscale diretto: semplicemente, la cartella viene riconosciuta come inesigibile e quindi chiusa d’ufficio.
Il discarico si applica anche ai debiti INPS o ai contributi previdenziali?
Sì, può riguardare anche i debiti previdenziali iscritti a ruolo e affidati all’Agenzia delle Entrate-Riscossione, se risultano inesigibili da oltre cinque anni.
Tuttavia, l’INPS mantiene la facoltà di riattivare la riscossione se emergono nuovi elementi di solvibilità del debitore.
Ogni ente creditore, quindi, decide in autonomia se cancellare definitivamente il credito o mantenerlo in archivio.
Come faccio a sapere se la mia cartella sarà oggetto di discarico?
È possibile verificarlo accedendo all’area riservata del portale dell’Agenzia delle Entrate-Riscossione, sezione Situazione debitoria.
Le cartelle che rientrano nel perimetro del discarico verranno segnalate con la dicitura “discarico d’ufficio ai sensi del decreto di riforma della riscossione”.
Non serve alcuna richiesta: la procedura è completamente automatica.
Cosa succede se dopo il discarico torno ad avere redditi o beni intestati?
L’ente creditore potrà riattivare la riscossione.
Il discarico non cancella il credito in senso assoluto, ma ne sospende la riscossione per mancanza di mezzi.
Se il debitore torna ad avere disponibilità economiche, il debito può essere nuovamente iscritto e affidato all’Agenzia delle Entrate-Riscossione.
Le cartelle già rottamate possono rientrare nel discarico automatico?
No. Le cartelle oggetto di rottamazione o definizione agevolata seguono un percorso distinto: restano vincolate all’esito del piano di pagamento sottoscritto.
Solo i carichi non inclusi in sanatorie precedenti potranno essere valutati ai fini del discarico.
Ci saranno comunicazioni ufficiali ai contribuenti?
Sì. L’Agenzia delle Entrate-Riscossione invierà comunicazioni digitali (via PEC o nell’area riservata) per notificare l’avvenuto discarico o la restituzione della cartella all’ente creditore.
Il contribuente non dovrà compiere alcuna azione, ma potrà scaricare la documentazione ai fini contabili o fiscali.
Il discarico automatico può incidere sul rating o sull’affidabilità creditizia dell’impresa?
Sì, ma in senso positivo.
La chiusura delle posizioni fiscali non più esigibili permette di ripulire il bilancio da debiti fittizi, migliorando gli indici di solidità e la trasparenza finanziaria.
È un effetto particolarmente rilevante per le imprese che intendono accedere a credito bancario o a operazioni di finanza straordinaria.
È previsto un elenco pubblico dei debiti discaricati?
Sì, a livello aggregato.
Il Ministero dell’Economia e delle Finanze pubblicherà ogni anno un rapporto ufficiale sullo stato della riscossione e sull’ammontare dei crediti discaricati, senza però indicare i nominativi dei contribuenti coinvolti.
L’obiettivo è garantire trasparenza e controllo parlamentare, tutelando al contempo la privacy dei soggetti interessati.