L’anticipo fatture senza cessione del credito permette a un’impresa di ottenere liquidità prima della scadenza delle fatture, senza trasferirne la titolarità alla banca. Il credito continua quindi ad appartenere all’azienda, che rimane esposta alle conseguenze di un eventuale mancato pagamento da parte del cliente.
Questo aspetto è spesso sottovalutato. La disponibilità immediata sul conto corrente può infatti essere percepita come un incasso anticipato, mentre rappresenta un finanziamento a breve termine che dovrà essere rimborsato attraverso il pagamento della fattura o, se questo non avviene, con risorse dell’impresa.
Per valutare correttamente lo strumento bisogna quindi comprendere come funziona il mandato all’incasso, quali fatture possono essere presentate, quali costi incidono sull’operazione e che cosa accade quando il debitore non paga.
In sintesi
Nell’anticipo fatture senza cessione del credito, la banca mette a disposizione dell’impresa una parte dell’importo di una fattura non ancora scaduta. Il credito resta di proprietà dell’azienda e il finanziamento si chiude normalmente con il pagamento del cliente. Se il debitore non paga, però, il creditore è tenuto a restituire l’anticipo secondo le condizioni contrattuali. Si tratta quindi di un anticipo della liquidità, e non di un trasferimento del rischio di insolvenza.
Indice
- Che cos’è l’anticipo fatture senza cessione del credito?
- Come funziona l’anticipo fatture con mandato all’incasso?
- Quali fatture possono essere anticipate dalla banca?
- Quanto anticipa la banca e quali costi applica?
- Cosa succede se il cliente non paga la fattura anticipata?
- Come si contabilizza l’anticipo fatture senza cessione?
- Qual è la differenza rispetto a factoring e cessione pro soluto?
- Quando conviene utilizzare l’anticipo fatture?
- Che cosa deve controllare un’azienda prima di firmare?
- Perché anticipare una fattura non significa risolvere il credito?
Che cos’è l’anticipo fatture senza cessione del credito?
L’anticipo fatture senza cessione del credito è un finanziamento a breve termine concesso in relazione a somme che l’impresa deve incassare dai propri clienti. La banca anticipa una parte del valore delle fatture presentate, ma il diritto di credito rimane nella titolarità dell’azienda.
La Banca d’Italia comprende gli anticipi su fatture tra i cosiddetti “rischi autoliquidanti”, cioè finanziamenti destinati a essere rimborsati attraverso l’incasso di crediti vantati dal soggetto finanziato verso terzi. La parola “autoliquidante”, tuttavia, non significa che il finanziamento si estingua comunque o che la banca assuma automaticamente il rischio del mancato pagamento.
L’azienda continua infatti a essere creditrice del proprio cliente. La fattura rappresenta il flusso finanziario atteso sul quale si basa l’operazione, mentre la somma resa disponibile dalla banca costituisce un debito finanziario.
Questa distinzione è importante perché evita di confondere lo smobilizzo temporaneo di un credito con la sua vendita. Nella cessione, il diritto di incasso passa a un altro soggetto; nell’anticipo senza cessione, invece, l’impresa conserva sia il credito sia il rischio che lo accompagna.
Come funziona l’anticipo fatture con mandato all’incasso?
L’operazione comincia con la concessione di una linea di credito dedicata, spesso chiamata castelletto per anticipo fatture. Entro il limite accordato, l’impresa presenta alla banca le fatture che desidera anticipare e l’istituto valuta se accettarle.
Dopo l’approvazione, la banca mette a disposizione una quota dell’importo. La parte non anticipata rimane come differenza da riconoscere all’impresa quando il debitore effettuerà il pagamento, al netto degli interessi e degli altri costi previsti.
In assenza di cessione, il cliente continua a essere debitore dell’azienda fornitrice. Il contratto bancario può però prevedere un mandato all’incasso, la domiciliazione del pagamento su un conto determinato oppure altre modalità che consentano alla banca di utilizzare l’incasso per estinguere l’anticipazione.
Alla scadenza possono quindi verificarsi due situazioni. Se il cliente paga, l’incasso rimborsa l’anticipo e libera nuovamente la parte corrispondente della linea di credito. Se, al contrario, il pagamento non arriva, l’esposizione verso la banca rimane e viene gestita secondo quanto stabilito dal contratto.
Per questo il castelletto non deve essere considerato liquidità permanente. È una disponibilità collegata a crediti specifici e si ricostituisce soltanto quando le operazioni precedenti vengono regolarmente chiuse.
Quali fatture possono essere anticipate dalla banca?
Le fatture più adatte all’anticipo sono normalmente quelle emesse, non ancora incassate e non ancora scadute, riferite a prestazioni già eseguite e a clienti considerati affidabili. La banca può comunque stabilire criteri più restrittivi e rifiutare singole posizioni.
L’analisi non riguarda soltanto l’impresa che richiede il finanziamento. Infatti, l’istituto può valutare anche il debitore indicato nella fattura, il settore nel quale opera, la concentrazione del portafoglio, la durata residua, la presenza di contestazioni e la regolarità dei pagamenti precedenti.
Una fattura verso un cliente solido, con scadenza definita e rapporto commerciale documentato, presenta caratteristiche diverse rispetto a una fattura oggetto di contestazione o riferita a un debitore già in difficoltà. Allo stesso modo, una forte concentrazione su un unico cliente può aumentare il rischio dell’operazione, anche quando il fatturato complessivo dell’azienda appare elevato.
La fattura, inoltre, non dovrebbe essere considerata isolatamente. Ordine, contratto, documento di trasporto, rapporto di intervento o accettazione della prestazione possono essere necessari per dimostrare che il credito nasce da un’operazione effettivamente eseguita. Abbiamo approfondito questo tema nella guida dedicata ai documenti necessari per recuperare o cedere un credito commerciale.
Fatture già scadute, contestate o collegate a prestazioni non ancora completate possono quindi essere escluse. La semplice emissione del documento non determina un diritto automatico all’anticipazione.
Quanto anticipa la banca e quali costi applica?
La banca non è obbligata ad anticipare l’intero valore della fattura. La percentuale dipende dal contratto, dal merito creditizio dell’impresa, dalla qualità dei debitori, dalla durata dell’operazione e dalle politiche dell’istituto.
Il costo principale è rappresentato dagli interessi calcolati sulla somma effettivamente utilizzata e per il periodo compreso tra l’anticipazione e il rimborso. A questi possono aggiungersi commissioni di istruttoria, costi di presentazione, spese di gestione, commissioni sull’affidamento e condizioni legate alle valute bancarie.
Per confrontare due proposte non è quindi sufficiente osservare il tasso nominale. Un’offerta con un interesse apparentemente più basso può risultare meno conveniente se prevede commissioni elevate, addebiti minimi per ogni fattura o costi applicati anche sulla parte non utilizzata della linea.
Le disposizioni della Banca d’Italia sulla trasparenza bancaria prevedono obblighi informativi sulle condizioni economiche applicate. Prima di sottoscrivere il contratto, l’impresa dovrebbe esaminare il foglio informativo, il documento di sintesi e tutte le voci che concorrono al costo effettivo dell’operazione.
È utile anche simulare un utilizzo realistico. Il costo di una linea raramente utilizzata sarà diverso da quello di un castelletto occupato stabilmente e alimentato con fatture aventi scadenze molto lunghe.
Cosa succede se il cliente non paga la fattura anticipata?
Se il cliente non paga, il debito verso la banca non scompare. Nell’anticipo senza cessione, infatti, il rischio di insolvenza resta normalmente in capo all’impresa, che deve restituire la somma ricevuta secondo le condizioni previste dal contratto.
La banca può addebitare l’importo sul conto corrente, mantenere aperta l’esposizione, sospendere nuovi utilizzi o chiedere il rientro. Le conseguenze esatte dipendono dall’accordo e non dovrebbero essere dedotte soltanto dall’espressione “salvo buon fine”.
L’azienda si trova così a gestire contemporaneamente due posizioni: un debito finanziario verso la banca e un credito commerciale divenuto scaduto verso il cliente. È proprio in questo passaggio che uno strumento di gestione della liquidità può trasformarsi in una fonte di tensione finanziaria.
Il mancato pagamento richiede anche una nuova valutazione contabile del credito. L’OIC 15 indica, tra i possibili segnali di perdita di valore, le difficoltà finanziarie del debitore, l’inadempimento e il mancato pagamento di capitale o interessi. La permanenza del credito in bilancio, quindi, non significa che esso possa continuare a essere rappresentato senza considerarne la recuperabilità.
Occorre verificare l’origine dell’insoluto, eventuali contestazioni, la situazione del debitore e le reali prospettive di incasso. Se il ritardo non è temporaneo, l’impresa dovrà confrontare recupero stragiudiziale, azione giudiziale, accordo di rientro e cessione del credito deteriorato.
Come si contabilizza l’anticipo fatture senza cessione?
Nell’anticipo senza cessione, il credito verso il cliente rimane normalmente iscritto nell’attivo e la liquidità ricevuta genera un debito finanziario verso la banca. Interessi e commissioni vengono rilevati separatamente in base alla loro natura.
L’OIC 15 stabilisce che un credito viene cancellato quando i diritti contrattuali si estinguono oppure quando la titolarità viene trasferita insieme, sostanzialmente, a tutti i rischi inerenti al credito. Lo stesso principio indica il mandato all’incasso tra i casi che comportano il mantenimento del credito in bilancio.
Immaginiamo, a titolo esemplificativo, una fattura di 50.000 euro con scadenza a 90 giorni. La banca anticipa l’80%, mettendo a disposizione 40.000 euro.
Al momento dell’anticipazione, il credito commerciale di 50.000 euro continua a risultare verso il cliente. Parallelamente, l’impresa registra la liquidità ricevuta e un debito verso la banca di 40.000 euro.
Se il cliente paga regolarmente l’intera fattura, l’incasso viene utilizzato per chiudere il debito bancario e la parte residua diventa disponibile per l’impresa. Il credito verso il cliente viene quindi eliminato perché è stato effettivamente pagato.
Se, invece, il cliente non paga, il credito rimane aperto e deve essere valutato in base alle prospettive di recupero. Anche il debito bancario resta dovuto e può essere addebitato sul conto secondo quanto stabilito dal contratto.
L’esempio descrive la logica economica dell’operazione. Le registrazioni analitiche, le date di rilevazione e il trattamento dei costi devono essere verificati dal consulente contabile sulla base del contratto e del sistema utilizzato dall’azienda.
Qual è la differenza rispetto a factoring e cessione pro soluto?
La differenza principale riguarda la titolarità del credito e la distribuzione del rischio. Nell’anticipo senza cessione, il credito resta all’impresa; nel factoring o nella cessione viene trasferito a un altro soggetto, ma il rischio può rimanere al cedente oppure passare al cessionario a seconda delle clausole.
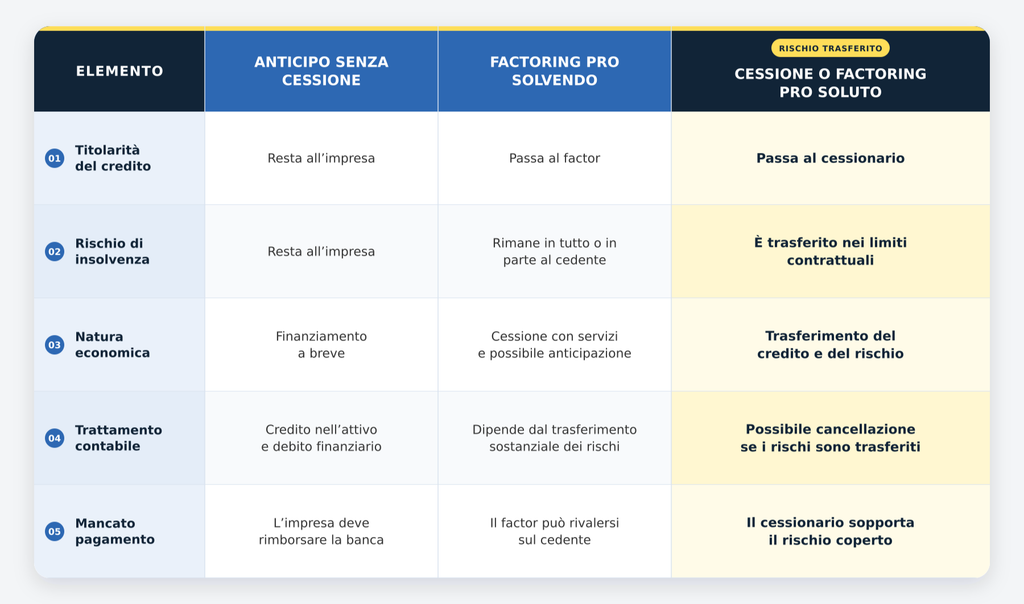
Il factoring non è quindi automaticamente pro soluto. La Legge 52/1991 prevede una disciplina specifica per determinate cessioni di crediti d’impresa, mentre il contratto stabilisce se e in quale misura il factor possa rivalersi sul cedente.
Anche la denominazione commerciale non è sufficiente a comprendere gli effetti contabili. Come chiarito dall’OIC 15, ciò che conta è il trasferimento sostanziale dei rischi: se questi rimangono all’impresa, il credito può dover restare in bilancio anche in presenza di una cessione formalmente sottoscritta.
Per maggiori informazione, puoi leggere anche questo articolo sul factoring e anticipo fattura e la guida dedicata alla cessione del credito per le aziende.
Quando conviene utilizzare l’anticipo fatture?
L’anticipo fatture può essere utile quando l’azienda vanta crediti regolari verso clienti affidabili, ma deve sostenere costi operativi prima della data prevista per l’incasso. In questo caso consente di ridurre il disallineamento temporale tra uscite e pagamenti ricevuti.
È particolarmente coerente con attività caratterizzate da fatturazione ricorrente, tempi di pagamento definiti e un portafoglio clienti sufficientemente diversificato. La prevedibilità degli incassi permette infatti di utilizzare il castelletto come strumento di gestione del capitale circolante, senza trasformarlo in una fonte permanente di copertura delle perdite.
Al contrario, l’anticipo è meno adatto quando il fabbisogno finanziario è strutturale, i margini non sono sufficienti, le fatture sono già scadute oppure una parte significativa del portafoglio è contestata. In queste situazioni l’operazione può rinviare l’emersione del problema, senza correggerne le cause.
Bisogna inoltre considerare la capacità dell’impresa di rimborsare la banca anche nell’ipotesi in cui uno dei principali clienti non paghi. Se un singolo insoluto è sufficiente a compromettere la continuità finanziaria, il limite non riguarda soltanto il credito commerciale, ma l’intera struttura dell’operazione.
Che cosa deve controllare un’azienda prima di firmare?
Prima di sottoscrivere una linea per anticipo fatture, l’impresa dovrebbe verificare almeno:
- quali fatture e quali debitori siano considerati ammissibili;
- la percentuale massima anticipabile e il limite del castelletto;
- il tasso applicato e le modalità di calcolo degli interessi;
- commissioni, spese, valute e costi minimi per operazione;
- la durata dell’affidamento e le condizioni di revoca;
- le conseguenze del mancato pagamento del cliente;
- le modalità con cui il debitore deve effettuare il versamento;
- eventuali garanzie richieste all’impresa o ai soci;
- le facoltà di compensazione e di addebito riconosciute alla banca;
- le modalità di segnalazione e classificazione dell’esposizione.
Il controllo più importante, tuttavia, consiste nel simulare lo scenario negativo. Non basta chiedersi quanta liquidità sia possibile ottenere oggi: occorre capire con quali risorse l’impresa rimborserà la banca se il cliente principale non rispettasse la scadenza.
Per questo l’anticipo dovrebbe essere coordinato con il monitoraggio degli affidamenti, l’analisi dello scaduto e la verifica periodica della concentrazione del portafoglio. Senza questi controlli, uno strumento utile può aumentare la dipendenza bancaria e rendere meno visibile il progressivo deterioramento dei crediti.
Anticipare una fattura non significa risolvere il credito
L’anticipo fatture risolve una necessità temporale: permette di utilizzare oggi una parte della liquidità attesa in futuro. Non risolve, invece, la questione fondamentale rappresentata dalla qualità del credito e dalla capacità del debitore di pagare.
Finché la fattura è regolare, documentata e riferita a un cliente affidabile, l’anticipazione può sostenere la gestione ordinaria. Quando emergono ritardi, contestazioni o difficoltà finanziarie, però, continuare ad anticipare nuove fatture o sostituire gli incassi mancanti con ulteriore debito può aumentare l’esposizione senza migliorare le possibilità di recupero.
Per questo occorre distinguere tempestivamente i crediti ancora idonei a sostenere un finanziamento da quelli che richiedono una strategia diversa. Documentazione, anzianità, comportamento del debitore, presenza di garanzie e attività di recupero già effettuate determinano il valore concreto della posizione.
Mercatoria interviene proprio in questa fase di valutazione, aiutando le aziende a comprendere se mantenere e recuperare il credito oppure confrontare tale prospettiva con una possibile cessione. La decisione non dovrebbe dipendere soltanto dall’urgenza di ottenere liquidità, ma dal risultato economico realisticamente raggiungibile.
Articolo redatto con la supervisione di Stefano Lorusso, CEO di Mercatoria SpA
In assenza di cessione non è necessaria una notifica per comunicare il trasferimento della titolarità, perché il credito resta all’impresa. Il contratto può comunque prevedere che il debitore riceva istruzioni per effettuare il pagamento su un conto dedicato o direttamente tramite la banca incaricata dell’incasso.
Le normali linee di anticipo sono generalmente destinate a fatture non ancora scadute. Una fattura già insoluta presenta un rischio differente e può essere rifiutata dalla banca. In quel caso occorre valutare recupero, accordo di rientro o cessione.
Il debitore può normalmente pagare una fattura prima della scadenza, salvo diverse condizioni contrattuali. Questo pagamento anticipato non deve però essere confuso con l’anticipo fatture bancario: nel primo caso paga il cliente, nel secondo la banca concede un finanziamento all’impresa.
Gli anticipi su fatture rientrano, secondo la classificazione della Banca d’Italia, tra i rischi autoliquidanti. L’effettiva segnalazione e gli importi rappresentati dipendono dalle regole applicabili, dalle soglie e dalla situazione complessiva del rapporto bancario.
Fonti
- Banca d’Italia, Il prospetto dati della Centrale dei Rischi: guida alla lettura
https://www.bancaditalia.it/servizi-cittadino/servizi/accesso-cr/Il_prospetto_della_Centrale_dei_rischi_Guida_alla_lettura.pdf - Banca d’Italia, Trasparenza delle operazioni e dei servizi bancari e finanziari
https://www.bancaditalia.it/compiti/vigilanza/normativa/archivio-norme/disposizioni/trasparenza_operazioni/index.html - Organismo Italiano di Contabilità, OIC 15 Crediti
https://www.fondazioneoic.eu/wp-content/uploads/2022/10/2019-01-OIC-15-Crediti.pdf - Gazzetta Ufficiale, Legge 21 febbraio 1991, n. 52
https://www.gazzettaufficiale.it/eli/id/1991/02/25/091G0089/sg - Banca Ifis, Cos’è l’anticipo fatture e come funziona?
https://www.bancaifis.it/news/cos-e-anticipo-fatture-come-funziona/