Per una PMI, un credito insoluto non è solo una fattura non incassata. È una posizione che occupa tempo, risorse amministrative e liquidità potenziale.
Quando il recupero diventa incerto, lungo o troppo costoso, lo stralcio crediti può essere una scelta razionale. Non sempre, però, è la soluzione migliore: in alcuni casi conviene recuperare, in altri accettare un saldo e stralcio, in altri ancora valutare la cessione del credito. Questa guida aiuta a capire quando conviene davvero stralciare un credito, quali variabili considerare e come calcolare in modo semplice la convenienza economica della scelta.
Cosa troverai nell’articolo
- Lo stralcio crediti conviene quando il recupero è più costoso, lento o incerto rispetto all’importo realisticamente incassabile.
- Per una PMI, il valore di un credito non coincide sempre con l’importo della fattura: conta quanto è probabile recuperare davvero.
- Solitamente lo stralcio non conviene quando il credito è recente, ben documentato, il debitore è solvibile o esistono garanzie.
- Prima di stralciare, bisogna confrontare tre alternative: recupero crediti, saldo e stralcio, cessione del credito.
- La cessione del credito può essere una soluzione utile quando la posizione è deteriorata, complessa o collegata a procedure concorsuali.
- La convenienza si calcola confrontando l’incasso immediato con il valore netto del recupero futuro, considerando costi, tempi e probabilità di incasso.
- Gli effetti fiscali e contabili devono essere valutati con attenzione, perché lo stralcio può generare una perdita su crediti e incidere sul bilancio.
- Uno stralcio crediti deve essere sempre documentato con fatture, solleciti, valutazioni interne, accordi scritti e, se presente, quietanza liberatoria.
- L’obiettivo non è rinunciare al credito, ma trasformare una posizione incerta in una decisione misurabile.
Che cosa significa stralcio crediti?
Lo stralcio crediti è la cancellazione totale o parziale di un credito che l’impresa considera non più recuperabile, oppure recuperabile solo in parte. Nella pratica aziendale può riguardare fatture insolute, crediti commerciali scaduti, posizioni verso clienti in difficoltà o rapporti per i quali il recupero è diventato antieconomico.
Stralciare un credito significa prendere atto che quel valore, così come risulta formalmente dalla contabilità o dalle fatture emesse, non corrisponde più al valore realmente incassabile. Il credito può essere ancora esistente sul piano giuridico, ma avere una probabilità di recupero molto bassa. In altri casi, invece, lo stralcio deriva da un accordo con il debitore, che paga una somma ridotta a fronte della rinuncia alla parte residua.
Per una PMI, la differenza tra credito scaduto, credito insoluto e credito inesigibile è importante. Un credito scaduto è semplicemente una fattura non pagata entro il termine previsto. Un credito insoluto è una posizione che resta non pagata anche dopo solleciti o tentativi di incasso. Un credito inesigibile, invece, è un credito per il quale il recupero appare improbabile, antieconomico o non più realistico.
Questa distinzione è decisiva perché non ogni credito scaduto deve essere stralciato. Una fattura pagata con qualche settimana di ritardo rientra nella normale gestione commerciale. Un credito rimasto aperto per molti mesi, verso un debitore non collaborativo o in crisi, richiede invece una valutazione più approfondita. È in questo passaggio che lo stralcio crediti diventa uno strumento di gestione finanziaria.
Qual è la differenza tra stralcio crediti e saldo e stralcio?
La differenza principale è che lo stralcio crediti riguarda la cancellazione o riduzione del credito, mentre il saldo e stralcio è l’accordo con cui creditore e debitore definiscono una chiusura parziale della posizione. Nel saldo e stralcio, il debitore paga una somma inferiore rispetto al debito originario e il creditore rinuncia alla parte residua.
Lo stralcio può quindi essere l’effetto finale di un saldo e stralcio, ma i due concetti non coincidono sempre. Una PMI può stralciare un credito perché lo ritiene definitivamente inesigibile, anche senza un pagamento parziale da parte del debitore. Oppure può arrivare allo stralcio dopo una trattativa, quando accetta un incasso ridotto ma certo, preferendolo a un recupero futuro incerto.
Dal punto di vista operativo, il saldo e stralcio deve essere gestito con attenzione. L’accordo dovrebbe indicare il debito originario, l’importo concordato, i tempi di pagamento, la rinuncia alla parte residua e le condizioni per il rilascio della liberatoria. Senza una documentazione chiara, il rischio è lasciare margini di contestazione sulla reale chiusura del rapporto.
Per il creditore, quindi, il saldo e stralcio non va letto solo come uno sconto concesso al debitore. Può essere una scelta di convenienza quando consente di incassare subito una somma certa, chiudere la posizione, ridurre i costi di recupero e liberare risorse interne. La valutazione deve però essere tecnica: prima di accettare, bisogna confrontare l’offerta ricevuta con il valore realistico del recupero futuro.
Quando conviene davvero lo stralcio crediti alle PMI?
Lo stralcio crediti conviene quando il valore realistico del recupero è inferiore al costo economico, operativo e temporale necessario per incassare. Per una PMI, infatti, un credito non va valutato solo per il suo importo nominale, ma per ciò che può realmente generare in termini di liquidità.
Una fattura insoluta da 10.000 euro non vale sempre 10.000 euro. Se il debitore è in difficoltà, se non risponde ai solleciti, se non esistono garanzie o se il recupero richiede tempi lunghi e costi elevati, il valore effettivo di quel credito può essere molto più basso. In questi casi, continuare a inseguire l’incasso integrale può diventare meno conveniente rispetto a una chiusura parziale, documentata e immediata.
Per una piccola o media impresa, il problema è spesso anche organizzativo. Ogni credito insoluto richiede tempo: telefonate, solleciti, verifiche, scambi con consulenti, valutazioni legali, aggiornamenti contabili. Se la probabilità di recupero è bassa, mantenere aperta la posizione può assorbire più risorse di quante ne possa restituire.
Lo stralcio può quindi convenire soprattutto quando:
- il credito è scaduto da molto tempo;
- il credito non è assistito da garanzie;
- l’importo è contenuto rispetto ai costi di recupero;
- il debitore mostra segnali evidenti di crisi;
- il cliente non risponde ai solleciti o non collabora;
- esiste una proposta di saldo e stralcio con pagamento immediato;
- l’impresa preferisce incassare una somma certa, anche ridotta, invece di attendere un recupero futuro incerto.
Il punto centrale è la convenienza netta. Una PMI dovrebbe chiedersi: quanto posso recuperare davvero? Quanto mi costa provarci? Quanto tempo dovrò aspettare? E che impatto ha questa posizione sulla liquidità e sulla gestione interna?
Quando la risposta mostra che il recupero è troppo incerto, lento o antieconomico, lo stralcio crediti può diventare una scelta razionale di gestione finanziaria.
Quando non conviene stralciare un credito?
Non conviene stralciare un credito quando la chiusura immediata della posizione rischia di far perdere all’impresa più valore di quanto sembri. Il punto non è soltanto capire se il credito sia recuperabile, ma valutare se lo stralcio sia davvero la scelta più efficiente rispetto ad altre soluzioni: recupero, accordo transattivo, piano di rientro o cessione del credito.
Un primo caso riguarda i crediti che hanno ancora un valore negoziale. Anche quando il pagamento integrale appare difficile, il credito può essere usato per costruire un accordo più vantaggioso: una dilazione, un piano di rientro, una compensazione commerciale, una garanzia aggiuntiva o una proposta di saldo e stralcio più equilibrata. Stralciare troppo presto significa rinunciare a questa leva.
Un secondo aspetto riguarda la documentazione. Se il credito non è stato ancora ricostruito in modo completo, è rischioso decidere subito per lo stralcio. Prima bisogna verificare fatture, ordini, contratti, conferme scritte, solleciti, eventuali riconoscimenti del debito e comunicazioni con il cliente. Senza questa analisi, l’impresa potrebbe cancellare una posizione che aveva ancora margini di recupero o di valorizzazione.
Lo stralcio può essere prematuro anche quando il debitore attraversa una crisi temporanea ma non definitiva. In questi casi, un piano di rientro ben strutturato può essere più utile di una rinuncia immediata. La differenza è importante: una difficoltà di liquidità non equivale sempre a inesigibilità del credito.
Attenzione anche ai crediti che potrebbero avere un interesse per operatori specializzati. Se il credito è deteriorato, complesso o collegato a procedure concorsuali, cancellarlo senza una valutazione preliminare può significare perdere la possibilità di cederlo. Per una PMI, la cessione del credito può rappresentare una via intermedia tra inseguire internamente l’incasso e stralciare definitivamente la posizione.
Infine, lo stralcio non conviene quando non sono stati valutati gli effetti fiscali e contabili. La perdita su crediti deve essere supportata da elementi coerenti e documentabili. Una cancellazione frettolosa, priva di motivazione economica e documentale, può creare problemi in fase di bilancio o di verifica fiscale.
Per questo la domanda corretta non è solo “posso ancora recuperare questo credito?”, ma “ho davvero valutato tutte le alternative prima di rinunciare al suo valore?”. In molti casi, lo stralcio è una scelta corretta. Ma deve arrivare alla fine di una valutazione, non all’inizio.
Meglio recuperare, stralciare o cedere il credito?
Per una PMI, la scelta non è sempre limitata a recuperare o stralciare. Esiste una terza possibilità: cedere il credito a un soggetto specializzato. Questa alternativa è particolarmente importante quando il credito è complesso, deteriorato o collegato a situazioni di insolvenza.
Il recupero è la strada più coerente quando il credito è ancora solido. Questo accade quando la posizione è recente, il debitore è attivo, la documentazione è completa e i costi di recupero sono proporzionati al valore del credito. In questo scenario, la PMI può tentare prima una gestione stragiudiziale, con solleciti strutturati, diffide, piani di rientro o accordi formalizzati.
Lo stralcio diventa invece più sensato quando il credito ha perso valore reale. È il caso di posizioni vecchie, importi contenuti, debitori poco collaborativi, documentazione debole o costi di recupero troppo elevati. In queste situazioni, accettare un saldo e stralcio può permettere all’impresa di incassare subito una parte del credito e chiudere una pratica che rischierebbe di restare aperta senza risultati concreti.
La cessione del credito va valutata quando l’impresa non vuole più gestire internamente la posizione, ma non vuole nemmeno cancellarla senza aver verificato se esiste un valore cedibile. La cessione può essere utile per crediti commerciali insoluti, crediti verso aziende in crisi, crediti in liquidazione giudiziale o posizioni che richiedono competenze specialistiche.
In questo senso, la cessione non è una semplice alternativa tecnica. Può diventare uno strumento di gestione del rischio. Permette alla PMI di trasferire il credito, liberare risorse interne e trasformare una posizione incerta in una valutazione più chiara.
Una matrice semplice può aiutare a orientare la scelta:
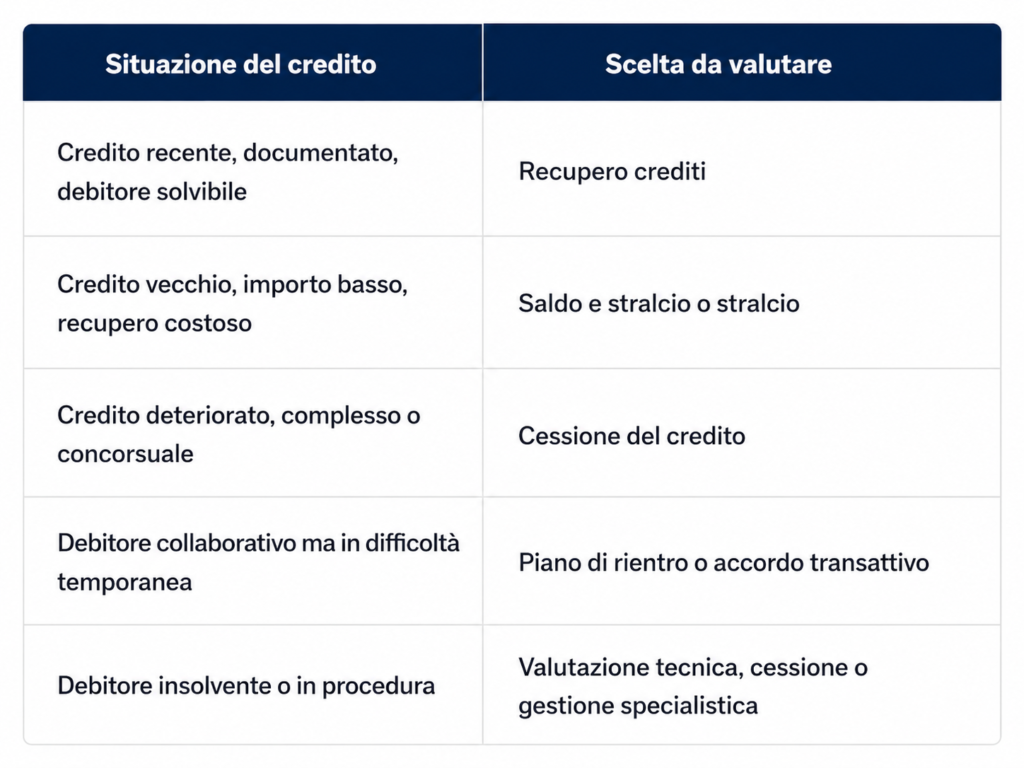
Per una PMI, la decisione migliore è quella che trasforma il credito da problema aperto a scelta misurabile. Non sempre significa incassare tutto. A volte significa incassare prima. Altre volte significa ridurre una perdita. In altri casi significa trasferire la posizione a chi ha competenze specifiche per gestirla.
Come si calcola la convenienza dello stralcio crediti?
La convenienza dello stralcio crediti si calcola confrontando l’incasso immediato con il valore netto del recupero futuro. In altre parole, una PMI non deve chiedersi solo quanto vale il credito sulla carta, ma quanto può realisticamente recuperare dopo aver considerato costi, tempi e probabilità di successo.
Il valore nominale di un credito è l’importo indicato in fattura o nei documenti contabili. Il valore reale, invece, dipende dalla possibilità concreta di incassarlo. Se il debitore è solvibile, collaborativo e il credito è ben documentato, il valore reale può essere vicino al valore nominale. Se invece il debitore è in difficoltà, non risponde ai solleciti o è coinvolto in una procedura, il valore reale può ridursi in modo significativo.
Per questo motivo, il calcolo deve considerare almeno tre elementi: la probabilità di recupero, i costi necessari per recuperare il credito e il tempo stimato per incassare. Un credito che forse verrà recuperato tra due anni, dopo spese legali e attività amministrative, non ha lo stesso valore di un incasso immediato, anche se parziale.
Una formula semplice può aiutare a ragionare:
Valore netto del recupero = importo nominale del credito x probabilità di recupero – costi stimati di recupero.
Se il valore netto del recupero è inferiore alla somma offerta a saldo e stralcio, accettare lo stralcio può essere conveniente. Se invece il valore netto del recupero è superiore, può avere senso proseguire con l’attività di recupero o valutare altre soluzioni.
Questo metodo non sostituisce una valutazione professionale, ma aiuta la PMI a evitare un errore frequente: confondere il valore nominale del credito con il suo valore effettivo. Nel recupero crediti, il punto non è solo quanto si dovrebbe incassare, ma quanto è realistico incassare davvero.
Calcolatore semplice: recuperare o stralciare il credito?
Un calcolatore semplice può aiutare l’impresa a trasformare una decisione spesso emotiva in una valutazione più razionale. Non serve partire da un modello complesso. Per una prima analisi, bastano poche variabili.
Le variabili principali sono:
- importo nominale del credito;
- importo offerto a saldo e stralcio;
- probabilità realistica di recupero;
- costi stimati di recupero;
- tempo stimato per incassare.
Facciamo un esempio.
Una PMI ha un credito commerciale insoluto di 10.000 euro. Il debitore propone un saldo e stralcio da 4.000 euro, pagabile subito. L’impresa stima che, proseguendo con il recupero, avrebbe una probabilità del 50% di incassare l’intero importo, ma dovrebbe sostenere circa 1.500 euro di costi tra gestione, consulenza e attività di recupero.
Il calcolo diventa:
Valore atteso del recupero = 10.000 euro x 50% = 5.000 euro.
Valore netto del recupero = 5.000 euro – 1.500 euro = 3.500 euro.
Proposta saldo e stralcio = 4.000 euro.
In questo caso, il saldo e stralcio può essere più conveniente, perché l’incasso immediato è superiore al valore netto atteso del recupero futuro. Inoltre, permette all’impresa di chiudere subito la posizione, evitare ulteriori costi e liberare tempo interno.
Il risultato può cambiare se cambiano le variabili. Se la probabilità di recupero fosse dell’80%, il valore atteso salirebbe a 8.000 euro. Dopo 1.500 euro di costi, il valore netto sarebbe di 6.500 euro. In quel caso, accettare 4.000 euro potrebbe non essere conveniente.
Il calcolatore serve proprio a questo: non dà una risposta automatica valida per tutti, ma aiuta a capire se lo stralcio è coerente con il valore reale del credito.
Quale percentuale accettare in un saldo e stralcio?
Non esiste una percentuale standard da accettare in un saldo e stralcio. La percentuale corretta dipende dal valore reale del credito, non solo dal suo importo nominale.
Una proposta del 30% può sembrare bassa se confrontata con il valore originario della fattura, ma può diventare ragionevole se il credito è vecchio, il debitore è insolvente, non ci sono garanzie e il recupero richiede tempi lunghi. Al contrario, una proposta del 60% può essere poco conveniente se il credito è recente, documentato e il debitore ha ancora capacità di pagamento.
Per valutare la percentuale di saldo e stralcio, una PMI dovrebbe considerare alcuni fattori: l’età del credito, la solvibilità del debitore, la qualità della documentazione, l’esistenza di garanzie, i costi di recupero e la necessità di liquidità immediata.
Il punto più importante è evitare una valutazione solo emotiva. Spesso il creditore rifiuta una proposta perché la considera troppo bassa rispetto alla fattura originaria. Ma se il recupero integrale è improbabile, quella proposta può rappresentare il valore massimo realmente ottenibile in tempi ragionevoli.
Allo stesso modo, non bisogna accettare troppo presto una proposta solo perché consente di chiudere il problema. Se il debitore è solvibile, se esistono garanzie o se il credito è facilmente dimostrabile, può essere opportuno negoziare condizioni migliori o procedere con il recupero.
La percentuale di saldo e stralcio va quindi letta come il risultato di una valutazione tecnica. Non conta solo quanto viene offerto, ma quanto quella somma è certa, immediata e conveniente rispetto alle alternative disponibili.
Quali sono gli effetti fiscali e contabili dello stralcio crediti?
Lo stralcio crediti può avere effetti fiscali e contabili rilevanti. Per questo non dovrebbe essere valutato solo come una scelta commerciale, ma anche come una decisione che incide sul bilancio, sulla rappresentazione dei crediti e sulla possibile deducibilità della perdita.
Dal punto di vista contabile, un credito non dovrebbe restare iscritto al suo valore nominale se l’impresa ritiene che non sarà incassato integralmente. In questi casi si deve valutare il valore di presumibile realizzo, cioè quanto è realistico recuperare in base alla situazione del debitore, alla documentazione disponibile, ai tentativi di incasso e alle prospettive concrete di pagamento.
La differenza tra svalutazione e stralcio è importante. La svalutazione riduce il valore del credito quando emergono segnali di difficoltà, ma la posizione non è ancora definitivamente chiusa. Lo stralcio, invece, interviene quando l’impresa prende atto della perdita totale o parziale del credito, ad esempio perché il recupero è diventato impossibile, antieconomico o perché è stato raggiunto un accordo di saldo e stralcio.
Sul piano fiscale, il tema centrale è la perdita su crediti. In linea generale, la deducibilità richiede che la perdita sia supportata da elementi certi e precisi, oppure che ricorrano situazioni previste dalla normativa, come l’assoggettamento del debitore a procedure concorsuali. Questo significa che lo stralcio non deve essere solo deciso internamente, ma anche documentato in modo coerente.
Per una PMI, gli elementi utili possono essere diversi: solleciti rimasti senza esito, comunicazioni del debitore, procedure giudiziali o concorsuali, tentativi di recupero non riusciti, anti economicità dell’azione rispetto all’importo del credito, accordi transattivi formalizzati e quietanze liberatorie.
La gestione IVA richiede ancora più attenzione. In alcuni casi, soprattutto quando il debitore è coinvolto in procedure concorsuali, può essere necessario valutare se esistono i presupposti per emettere una nota di variazione. È un punto da verificare caso per caso con il consulente fiscale, perché dipende dalla natura dell’operazione, dalla procedura e dalla documentazione disponibile.
Il messaggio operativo è semplice: uno stralcio crediti gestito male può creare problemi. Uno stralcio documentato, coerente e supportato da una valutazione tecnica può invece aiutare l’impresa a rappresentare meglio il valore reale dei crediti e a gestire correttamente gli effetti fiscali e contabili.
Quando un credito diventa inesigibile?
Un credito diventa inesigibile quando il suo recupero appare improbabile, non realistico o antieconomico. Non basta che una fattura sia scaduta da pochi giorni o che il cliente sia in ritardo. Serve una valutazione più concreta, basata su elementi oggettivi.
Un primo segnale è il tempo. Più un credito resta insoluto, più aumenta il rischio che diventi difficile da recuperare. Tuttavia, il tempo da solo non basta. Bisogna considerare anche il comportamento del debitore, la presenza di risposte ai solleciti, l’esistenza di contestazioni, la situazione economica dell’azienda debitrice e la qualità della documentazione a supporto del credito.
Un credito può diventare inesigibile quando il debitore non è più operativo, non risponde, non ha beni aggredibili, è coinvolto in una procedura concorsuale o presenta una situazione patrimoniale fortemente compromessa. In altri casi, il credito può essere formalmente esistente ma antieconomico da recuperare, perché i costi legali e amministrativi superano il valore realistico dell’incasso.
Per una PMI, questa valutazione è particolarmente importante nei crediti di importo contenuto. Un credito piccolo può assorbire tempo e costi sproporzionati rispetto al risultato atteso. In questi casi, lo stralcio può essere una scelta razionale, a condizione che sia motivata e documentata.
La documentazione è decisiva. Prima di considerare un credito inesigibile, l’impresa dovrebbe raccogliere fatture, contratti, ordini, solleciti, eventuali risposte del debitore, report interni e ogni elemento utile a dimostrare che il recupero integrale non è più realistico.
L’inesigibilità, quindi, non è una sensazione. È il risultato di una valutazione tecnica. Un credito non diventa inesigibile solo perché il debitore non paga, ma quando l’impresa può dimostrare che il recupero è incerto, troppo costoso o non più ragionevolmente perseguibile.
Come si documenta correttamente uno stralcio crediti?
Uno stralcio crediti deve essere documentato in modo ordinato. La documentazione serve a ricostruire la storia del credito, dimostrare i tentativi di recupero, motivare la scelta di chiudere la posizione e gestire correttamente gli effetti fiscali e contabili.
Il primo elemento è la prova dell’esistenza del credito. L’impresa dovrebbe conservare fatture, contratti, ordini, conferme d’ordine, documenti di trasporto, estratti conto cliente e ogni comunicazione che dimostri la prestazione eseguita o la fornitura effettuata.
Il secondo elemento riguarda i tentativi di recupero. Solleciti, diffide, email, PEC, piani di rientro proposti, comunicazioni del debitore e risposte ricevute aiutano a dimostrare che la posizione non è stata semplicemente abbandonata, ma valutata nel tempo.
Il terzo elemento è la motivazione economica. Se l’impresa decide di stralciare perché il recupero è antieconomico, dovrebbe poter spiegare perché: importo ridotto, costi legali elevati, probabilità di incasso bassa, debitore non solvibile o tempi troppo lunghi rispetto al valore della posizione.
Quando lo stralcio deriva da un saldo e stralcio, l’accordo scritto diventa fondamentale. Deve indicare il debito originario, l’importo concordato, le modalità di pagamento, la rinuncia alla parte residua e gli effetti in caso di mancato pagamento.
Alla fine del percorso, è importante anche la quietanza liberatoria. Questo documento conferma che, dopo il pagamento dell’importo concordato, la posizione viene considerata chiusa. Senza una liberatoria chiara, possono nascere contestazioni sul fatto che il pagamento fosse davvero definitivo o solo parziale.
Una buona check list documentale dovrebbe includere:
- fatture insolute;
- contratto, ordine o conferma d’ordine;
- estratto conto cliente;
- solleciti di pagamento;
- eventuali PEC o diffide;
- comunicazioni con il debitore;
- valutazione interna sulla convenienza dello stralcio;
- accordo di saldo e stralcio, se presente;
- prova del pagamento;
- quietanza liberatoria.
Per una PMI, questa documentazione non è solo una formalità. È ciò che trasforma lo stralcio crediti da scelta generica a decisione motivata, verificabile e difendibile.
Come funziona l’accordo di saldo e stralcio?
L’accordo di saldo e stralcio è una soluzione con cui creditore e debitore chiudono una posizione debitoria attraverso il pagamento di un importo inferiore rispetto al credito originario. Il debitore paga una somma concordata e il creditore rinuncia alla parte residua, a condizione che il pagamento avvenga secondo i termini stabiliti.
Per una PMI creditrice, il saldo e stralcio può essere utile quando consente di trasformare un credito incerto in un incasso immediato o comunque più realistico. Non deve però essere gestito come un semplice accordo verbale. La formalizzazione scritta è essenziale per evitare dubbi sull’importo, sulle scadenze, sulla rinuncia al residuo e sugli effetti del mancato pagamento.
Un buon accordo dovrebbe indicare in modo chiaro il credito originario, le fatture coinvolte, l’importo complessivo dovuto, la somma accettata a saldo e stralcio, la data entro cui il pagamento deve essere effettuato e le modalità di versamento. Deve inoltre precisare se la rinuncia alla parte residua diventa efficace solo dopo il pagamento integrale dell’importo concordato.
Questo punto è importante. Se il debitore non rispetta i termini dell’accordo, il creditore deve poter conservare la possibilità di agire per l’intero importo originario, salvo diversa pattuizione. Per questo l’accordo deve prevedere con precisione cosa accade in caso di pagamento parziale, ritardo o mancato versamento.
Il saldo e stralcio, quindi, non è solo una trattativa economica. È uno strumento di chiusura del credito che richiede attenzione documentale, fiscale e legale. Se ben gestito, può ridurre l’incertezza e trasformare una posizione difficile in una decisione più sostenibile.
Perché la liberatoria saldo e stralcio è importante?
La liberatoria saldo e stralcio è il documento con cui il creditore conferma che, dopo aver ricevuto l’importo concordato, considera chiusa la posizione e rinuncia alla parte residua del credito. È un passaggio decisivo, perché evita contestazioni future tra le parti.
La liberatoria non dovrebbe essere generica. Deve indicare il debitore, il creditore, il credito originario, le fatture o i rapporti commerciali interessati, l’importo pagato, la data del pagamento e la dichiarazione di chiusura della posizione. Più il documento è preciso, minore è il rischio di interpretazioni successive.
Per il debitore, la liberatoria serve a dimostrare che il pagamento ridotto ha estinto la posizione secondo quanto concordato. Per il creditore, serve a definire in modo ordinato gli effetti dell’accordo e a documentare lo stralcio della parte residua.
È preferibile rilasciare la liberatoria solo dopo l’effettivo incasso della somma concordata. Se viene rilasciata prima, il creditore rischia di dichiarare chiusa una posizione senza aver ancora ricevuto il pagamento. In alternativa, l’accordo può prevedere una liberatoria condizionata, efficace solo dopo il corretto adempimento da parte del debitore.
In ogni caso, la quietanza liberatoria deve essere coerente con l’accordo sottoscritto. Se l’accordo prevede un saldo e stralcio di 4.000 euro su un credito originario di 10.000 euro, la liberatoria dovrà chiarire che la rinuncia ai 6.000 euro residui è collegata al pagamento integrale e puntuale dell’importo concordato.
Stralcio crediti in caso di azienda insolvente, concordato o liquidazione giudiziale
Quando il debitore è un’azienda insolvente o coinvolta in una procedura concorsuale, la valutazione dello stralcio crediti diventa più tecnica. In questi casi non basta considerare il valore nominale del credito, perché l’incasso dipende dalla procedura, dalla natura del credito, dai tempi di riparto e dalle probabilità effettive di recupero.
Un credito verso un’azienda in difficoltà può richiedere anni prima di generare un incasso, e in alcuni casi l’importo recuperato può essere solo parziale. Per una PMI creditrice, questo significa immobilizzare una posizione che resta aperta a bilancio e che richiede monitoraggio, documentazione e aggiornamenti continui.
Nel concordato preventivo, ad esempio, il creditore deve valutare la proposta, la percentuale di soddisfacimento prevista, i tempi di pagamento e la sostenibilità del piano. Nella liquidazione giudiziale, invece, l’incasso dipende dall’attivo disponibile, dalla graduazione dei crediti, dalle eventuali garanzie e dai riparti disposti dalla procedura.
In questi scenari, lo stralcio può diventare una conseguenza della riduzione del valore realistico del credito. Tuttavia, prima di cancellare la posizione, l’impresa dovrebbe valutare con attenzione se esistono alternative. Una di queste è la cessione del credito, soprattutto quando la posizione è concorsuale, deteriorata o richiede competenze specialistiche.
Per una PMI, la domanda corretta è: ha senso attendere l’esito della procedura, oppure è più utile chiudere, svalutare, stralciare o cedere il credito? La risposta dipende dal valore del credito, dai tempi stimati, dalla qualità della documentazione e dall’interesse dell’impresa a liberare risorse interne.
Nei crediti collegati a procedure concorsuali, la scelta non dovrebbe essere improvvisata. Serve una valutazione tecnica della posizione, perché il credito può avere un valore diverso da quello nominale, ma non necessariamente nullo. In alcuni casi può essere recuperato in parte. In altri può essere ceduto. In altri ancora lo stralcio può essere la soluzione più coerente.
Come lo stralcio crediti può migliorare il cash flow di una PMI?
Lo stralcio crediti può migliorare il cash flow quando aiuta l’impresa a trasformare un credito incerto in una decisione concreta. Un credito insoluto non produce liquidità, ma richiede tempo, gestione, solleciti, verifiche e spesso costi professionali. Se la probabilità di incasso è bassa, continuare a mantenerlo aperto può peggiorare la qualità della gestione finanziaria.
Per una PMI, il cash flow non dipende solo dalle vendite, ma anche dalla capacità di incassare in tempi sostenibili. Una fattura emessa e non pagata può generare un apparente valore contabile, ma non sostiene la liquidità operativa. Al contrario, può creare tensione: l’impresa ha già sostenuto costi, pagato fornitori, impiegato personale e magari versato imposte, senza aver incassato quanto dovuto.
Chiudere una posizione tramite saldo e stralcio può quindi avere un effetto positivo se permette di incassare subito una somma certa. Anche se inferiore al credito originario, quell’importo può essere più utile di un recupero teorico, incerto e lontano nel tempo.
Lo stesso vale quando lo stralcio consente di fare pulizia tra i crediti realmente recuperabili e quelli ormai antieconomici. Una gestione ordinata degli insoluti permette all’impresa di concentrare risorse, tempo e attenzione sulle posizioni che hanno ancora un valore concreto.
Il beneficio non è solo finanziario, ma anche organizzativo. Meno pratiche aperte significa meno carico amministrativo, maggiore chiarezza nei report interni, bilancio più realistico e migliore capacità di prendere decisioni su incassi, fornitori, investimenti e fabbisogno di liquidità.
Per questo lo stralcio crediti non va letto solo come perdita. Se inserito in una strategia più ampia di gestione dei crediti commerciali, può diventare uno strumento per migliorare la qualità del portafoglio crediti e rendere più efficiente il controllo del cash flow.
Quando valutare la cessione del credito invece dello stralcio?
La cessione del credito può essere un’alternativa allo stralcio quando la PMI non vuole più gestire direttamente una posizione insoluta, ma non vuole nemmeno limitarsi a cancellarla senza averne valutato il possibile valore. In questi casi, il credito può essere trasferito a un soggetto specializzato, che lo analizza, lo valorizza e ne assume la gestione secondo logiche professionali.
La differenza è importante. Con lo stralcio, l’impresa prende atto della perdita totale o parziale del credito. Con la cessione, invece, il credito viene trasferito a terzi. Questo può consentire alla PMI di liberare risorse interne, ridurre l’esposizione verso crediti difficili e ottenere una valutazione tecnica della posizione.
La cessione può essere particolarmente utile quando il credito è deteriorato, complesso o collegato a una procedura concorsuale. Un credito verso un’azienda insolvente, un concordato preventivo o una liquidazione giudiziale può avere tempi lunghi e richiedere competenze specifiche. Per una PMI, seguirlo internamente può diventare oneroso e poco efficiente.
La cessione può essere valutata anche per crediti commerciali insoluti che l’impresa non riesce più a gestire in modo ordinato. In questi casi, il problema non è solo l’incasso mancato, ma il peso amministrativo della posizione: verifiche, solleciti, aggiornamenti, consulenze e monitoraggio continuo.
Prima di stralciare definitivamente un credito, quindi, può essere utile chiedersi se quella posizione abbia ancora un valore cedibile. Non tutti i crediti possono essere ceduti con la stessa facilità e non tutti hanno un mercato o un interesse per operatori specializzati. Tuttavia, nei casi più complessi, la cessione può rappresentare una soluzione più efficiente rispetto alla sola cancellazione.
Per Mercatoria SpA, questo passaggio è centrale: la gestione dei crediti non si limita alla scelta tra recuperare o rinunciare. In molti casi, il valore nasce proprio dalla capacità di analizzare tecnicamente la posizione e individuare la soluzione più coerente tra recupero, saldo e stralcio, cessione o gestione specialistica.
Checklist pratica prima di stralciare un credito
Prima di stralciare un credito, una PMI dovrebbe evitare decisioni rapide basate solo sulla stanchezza della trattativa o sulla difficoltà del rapporto con il debitore. Lo stralcio deve essere il risultato di una valutazione ordinata.
La prima verifica riguarda l’esistenza e la qualità del credito. Bisogna controllare se la posizione è documentata, se le fatture sono corrette, se esistono contratti, ordini, conferme, DDT, solleciti o riconoscimenti del debito. Più la documentazione è solida, più il credito può avere valore in un’azione di recupero o in una valutazione di cessione.
La seconda verifica riguarda il debitore. È ancora operativo? Ha capacità patrimoniale? È collaborativo? Ha proposto un piano di rientro? È coinvolto in una procedura concorsuale? Queste informazioni cambiano radicalmente la scelta tra recupero, saldo e stralcio, stralcio definitivo o cessione.
La terza verifica riguarda i costi. Recuperare un credito può richiedere attività interne, consulenze, azioni stragiudiziali, spese legali e tempi lunghi. Se questi costi sono sproporzionati rispetto all’importo realisticamente recuperabile, lo stralcio può diventare più conveniente.
La quarta verifica riguarda gli effetti fiscali e contabili. Prima di cancellare un credito, è opportuno confrontarsi con il consulente fiscale per valutare la corretta documentazione della perdita, la deducibilità, l’eventuale gestione IVA e l’impatto sul bilancio.
Infine, prima dello stralcio definitivo, conviene valutare se la cessione del credito possa rappresentare un’alternativa. Questo vale soprattutto per crediti commerciali deteriorati, crediti verso aziende insolventi o posizioni legate a concordati e liquidazioni giudiziali.
In sintesi, prima di stralciare un credito, la PMI dovrebbe chiedersi:
- Il credito è documentato correttamente?
- Da quanto tempo è scaduto?
- Sono stati inviati solleciti formali?
- Il debitore è ancora operativo?
- Esistono garanzie, titoli o riconoscimenti del debito?
- Il recupero ha costi proporzionati?
- La proposta di saldo e stralcio è certa e pagabile subito?
- L’accordo prevede una liberatoria chiara?
- Gli effetti fiscali e contabili sono stati valutati?
- La cessione del credito può essere un’alternativa più utile?
- La decisione migliora davvero il cash flow?
- La posizione merita ancora tempo interno o va chiusa?
Questa checklist non sostituisce una consulenza professionale, ma aiuta l’impresa a prendere una decisione più consapevole e meno emotiva.
Conclusione: stralciare un credito non significa solo rinunciare
Per una PMI, lo stralcio crediti non deve essere letto soltanto come una perdita. In molti casi è una scelta di gestione finanziaria: permette di distinguere i crediti realmente recuperabili da quelli antieconomici, migliorare il cash flow, ridurre il peso degli insoluti e rendere più ordinata la rappresentazione dei crediti in bilancio.
La decisione deve però essere tecnica. Prima di stralciare un credito, l’impresa dovrebbe valutare il valore reale della posizione, i costi di recupero, i tempi di incasso, la solvibilità del debitore, la documentazione disponibile e gli effetti fiscali e contabili.
In alcuni casi sarà più corretto recuperare. In altri sarà più conveniente accettare un saldo e stralcio. In altri ancora, soprattutto quando il credito è deteriorato, complesso o collegato a procedure concorsuali, può essere utile valutare la cessione del credito.
Il punto non è chiudere rapidamente una pratica difficile, ma trasformare un credito incerto in una decisione misurabile.
Per le imprese che devono valutare crediti commerciali insoluti, posizioni deteriorate o crediti verso procedure concorsuali, il supporto di un operatore specializzato può aiutare a capire se recuperare, stralciare, cedere o gestire il credito con una strategia più strutturata.
Lo stralcio crediti conviene quando il recupero è incerto, costoso o troppo lungo rispetto all’importo che l’impresa può realisticamente incassare. È una scelta da valutare soprattutto per crediti vecchi, non garantiti, di importo contenuto o verso debitori in difficoltà.
ro.
Lo stralcio crediti è la cancellazione totale o parziale del credito. Il saldo e stralcio è invece un accordo in cui il debitore paga una somma ridotta e il creditore rinuncia alla parte residua.
La convenienza si calcola confrontando l’incasso immediato con il valore netto del recupero futuro. Bisogna considerare importo nominale, probabilità di recupero, costi stimati e tempi di incasso.
te fiscale.
Può convenire quando il costo di recupero supera il valore realistico del credito. Per importi bassi, le spese legali e amministrative possono rendere antieconomica l’azione di recupero.
Lo stralcio può generare una perdita su crediti e avere effetti sulla deducibilità fiscale, sulla contabilizzazione e sul bilancio. Per questo deve essere documentato con attenzione e valutato con il consulente fiscale.
Servono fatture, contratti, ordini, solleciti, comunicazioni con il debitore, eventuale accordo scritto, prova del pagamento e quietanza liberatoria. La documentazione serve a motivare la perdita e la scelta di chiudere la posizione.
Mercatoria SpA, con sede a Rimini, supporta imprese e operatori nella valutazione di crediti commerciali, deteriorati e posizioni NPL. L’analisi parte dalla verifica della cedibilità, della documentazione, delle garanzie e della reale possibilità di recupero.
Non esiste un termine unico. Si può valutare quando il credito è scaduto, il recupero integrale appare incerto e una proposta immediata può essere più conveniente rispetto a un’attesa lunga e costosa.
Redatto con la supervisione del Dott. Stefano Lorusso, CEO di mercatoria SpA.