
La plusvalenza da acquisto di crediti fiscali non è tassata allo stesso modo per tutti. Per le imprese, il differenziale tra valore nominale del credito e prezzo di acquisto può generare una sopravvenienza attiva imponibile. Per professionisti e studi associati bisogna distinguere tra crediti acquistati prima e dopo il 2024. Per le persone fisiche private, invece, il guadagno può non essere imponibile se l’operazione è occasionale e non collegata a un’attività organizzata.
Nella cessione dei crediti fiscali, il prezzo di acquisto non è quindi l’unico elemento da valutare. La reale convenienza dipende dal rendimento netto, dalla capienza fiscale, dalla documentazione disponibile, dalla possibilità di utilizzare il credito in compensazione e dal corretto trattamento fiscale del guadagno.
Che cos’è il guadagno da acquisto di crediti fiscali?
Per plusvalenza da acquisto di crediti fiscali si intende, in modo semplificato, il vantaggio economico che può nascere quando un credito viene acquistato a un prezzo inferiore rispetto al suo valore nominale oppure quando viene successivamente rivenduto a un prezzo superiore rispetto al costo sostenuto. Nel linguaggio comune si parla spesso di “plusvalenza”, ma dal punto di vista fiscale è importante distinguere con precisione la natura del guadagno, perché non tutti i differenziali positivi sono tassati allo stesso modo.
Nel caso più frequente, un soggetto acquista un credito fiscale sotto il valore nominale. Per esempio, può acquistare un credito da 100.000 euro pagando 85.000 euro. Se quel credito viene poi utilizzato in compensazione per il suo valore pieno, il beneficio economico potenziale è pari a 15.000 euro. Questo differenziale rappresenta il vantaggio dell’operazione, ma il suo trattamento fiscale cambia in base al soggetto che acquista il credito: impresa, professionista, studio associato, società semplice o persona fisica privata.
Diverso è il caso in cui il credito fiscale venga acquistato e poi rivenduto a un prezzo superiore. In questa ipotesi, il guadagno non deriva solo dall’utilizzo in compensazione, ma dalla successiva cessione del credito a terzi. Per esempio, se un credito acquistato a 85.000 euro viene rivenduto a 90.000 euro, il differenziale di 5.000 euro può assumere la natura di plusvalenza da rivendita. Anche in questo caso, però, la tassazione dipende dal profilo fiscale del soggetto che realizza il guadagno e dal contesto in cui l’operazione viene effettuata.
Per questo motivo, quando si parla di tassazione della plusvalenza da acquisto di crediti fiscali, è più corretto analizzare tre elementi: il valore nominale del credito, il prezzo effettivamente pagato e la modalità con cui il credito viene utilizzato o ceduto. Solo dopo questa distinzione è possibile capire se il vantaggio economico resta fiscalmente irrilevante, se genera una sopravvenienza attiva imponibile o se può configurare una plusvalenza tassabile.
Nel contesto della cessione dei crediti fiscali, questa valutazione è centrale. Il prezzo di acquisto, infatti, non basta da solo a determinare la convenienza dell’operazione. Occorre considerare anche la capienza fiscale dell’acquirente, i tempi di utilizzo in compensazione, la documentazione del credito e il corretto trattamento del differenziale positivo. In assenza di questa analisi, il rendimento apparente dell’operazione può essere diverso dal rendimento effettivo dopo gli effetti fiscali.
Che differenza c’è tra usare il credito acquistato e rivenderlo?
La differenza tra guadagno da acquisto di crediti fiscali e plusvalenza da rivendita riguarda il momento in cui si genera il vantaggio economico. Nel primo caso, il beneficio nasce perché il credito fiscale viene acquistato a un prezzo inferiore rispetto al suo valore nominale e poi utilizzato in compensazione. Nel secondo caso, invece, il guadagno nasce perché il credito viene ceduto nuovamente a un prezzo superiore rispetto al costo di acquisto.
Nel guadagno da acquisto, l’acquirente compra un credito fiscale sotto il valore nominale. Per esempio, acquista un credito da 100.000 euro pagando 85.000 euro. Se il credito viene utilizzato in compensazione per l’intero valore, il vantaggio economico potenziale è pari a 15.000 euro. Questo differenziale non è una plusvalenza da vendita, perché il credito non viene rivenduto: il beneficio deriva dall’utilizzo del credito per ridurre debiti fiscali o contributivi.
Nella plusvalenza da rivendita, invece, l’acquirente non si limita a utilizzare il credito, ma lo cede a un altro soggetto a un prezzo più alto rispetto a quello pagato. Per esempio, acquista un credito a 85.000 euro e lo rivende a 90.000 euro. In questo caso il guadagno è pari a 5.000 euro e nasce dalla successiva cessione del credito. La valutazione fiscale riguarda quindi il differenziale tra prezzo di acquisto e prezzo di rivendita.
Questa distinzione è importante anche sul piano fiscale. Per le imprese, il differenziale positivo può assumere rilevanza nel reddito d’impresa, anche come sopravvenienza attiva ai sensi dell’art. 88 del TUIR, secondo quanto chiarito dall’Agenzia delle Entrate nella risposta n. 105/2020. Per i professionisti, invece, occorre considerare anche le modifiche al reddito di lavoro autonomo e il principio di onnicomprensività previsto dall’art. 54 del TUIR, rilevante soprattutto per i crediti acquistati dal 2024.
Nel mercato della cessione dei crediti fiscali, confondere questi due piani può portare a errori di valutazione. Un conto è acquistare un credito per utilizzarlo nella propria posizione fiscale; un altro è acquistarlo con l’obiettivo di rivenderlo. Cambiano il rischio, la documentazione da verificare, la finalità dell’operazione e il modo in cui il guadagno deve essere analizzato ai fini fiscali.
L’acquisto di crediti fiscali è conveniente anche se il guadagno viene tassato?
L’acquisto di crediti fiscali può essere conveniente anche quando il guadagno ha rilevanza fiscale, ma la valutazione deve essere fatta sul rendimento netto dell’operazione. Lo sconto rispetto al valore nominale è solo il primo dato da considerare: occorre capire quanto del beneficio resta effettivamente dopo imposte, costi di verifica, tempi di utilizzo e rischi documentali.
Il punto centrale è il differenziale tra prezzo di acquisto e valore utilizzabile del credito. Se questo differenziale genera un componente imponibile, il vantaggio economico lordo non coincide con il beneficio effettivo. La convenienza cambia quindi in base al soggetto che acquista il credito: impresa, professionista, studio associato o privato.
Per capire se l’acquisto è davvero sostenibile, bisogna valutare la capienza fiscale dell’acquirente, i tempi di compensazione, la documentazione disponibile, la cedibilità del credito e l’eventuale possibilità di successiva rivendita. Un credito acquistato con uno sconto elevato può sembrare molto vantaggioso, ma diventare meno interessante se presenta criticità fiscali o operative.
Nella cessione dei crediti fiscali, la convenienza reale nasce dall’equilibrio tra prezzo, sicurezza del credito e trattamento fiscale del guadagno. Per questo è utile stimare in anticipo il rendimento netto dell’operazione, evitando di valutare l’acquisto solo come un’occasione a sconto rispetto al valore nominale.
Il guadagno da acquisto di crediti fiscali è sempre tassato?
Il guadagno da acquisto di crediti fiscali non è sempre tassato. La risposta dipende dal soggetto che acquista il credito, dalla natura dell’operazione e dal modo in cui il credito viene utilizzato. Lo stesso differenziale tra valore nominale e prezzo di acquisto può avere un trattamento diverso se l’acquirente è un’impresa, un professionista, uno studio associato o una persona fisica privata.
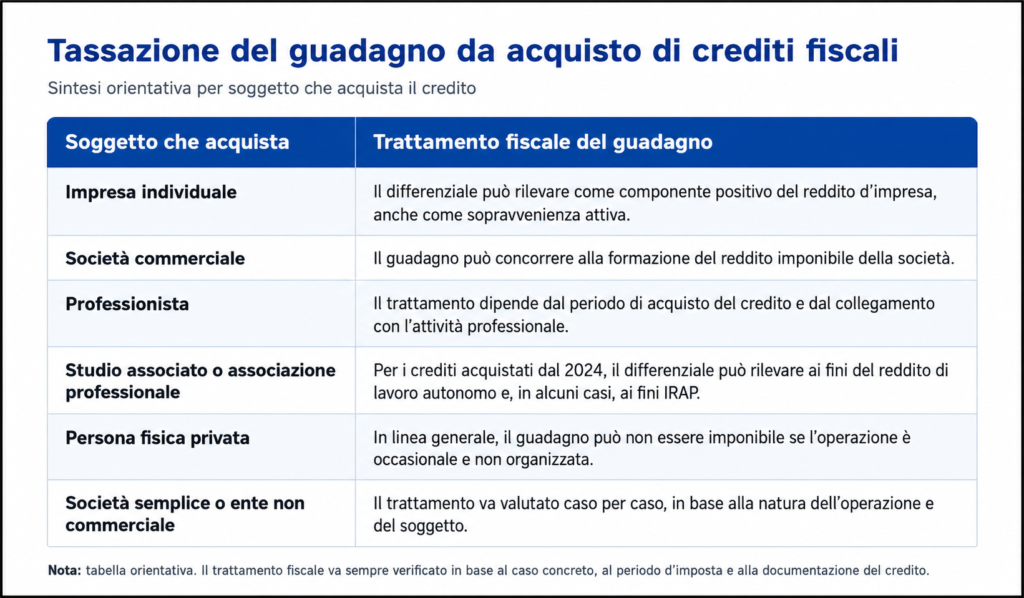
Per le imprese, il guadagno realizzato acquistando un credito fiscale sotto il valore nominale può assumere rilevanza fiscale come componente positivo di reddito. In particolare, la differenza tra valore nominale del credito e costo di acquisto può essere trattata come sopravvenienza attiva, secondo l’art. 88 del TUIR e secondo l’orientamento espresso dall’Agenzia delle Entrate nella risposta n. 105/2020.
Per i professionisti e gli studi associati, invece, il quadro richiede una distinzione temporale. Per i crediti acquistati prima del 2024, il differenziale positivo seguiva un’impostazione più favorevole in determinati casi. Per i crediti acquistati dal 2024, invece, il principio di onnicomprensività del reddito di lavoro autonomo, collegato all’art. 54 del TUIR, può rendere fiscalmente rilevante il vantaggio derivante dall’acquisto del credito sotto il valore nominale. L’Agenzia delle Entrate ha affrontato questo punto nella risposta n. 6/2026, riferita ai bonus edilizi acquistati da associazioni professionali.
Per le persone fisiche private, il guadagno può invece non essere imponibile se l’operazione resta occasionale, non organizzata e non collegata a un’attività d’impresa o professionale. In questo caso, il punto centrale è capire se il vantaggio economico rientra o meno in una categoria reddituale tassabile. Se però l’acquisto e la rivendita di crediti fiscali diventano operazioni ripetute, strutturate o speculative, la valutazione fiscale cambia e richiede un’analisi specifica.
Non esiste quindi una risposta unica valida per tutti. Il guadagno da acquisto di crediti fiscali deve essere valutato caso per caso, distinguendo tra uso in compensazione, successiva rivendita, soggetto acquirente e periodo di acquisto del credito. Questa analisi è essenziale per calcolare correttamente il rendimento netto dell’operazione e per evitare errori nella gestione fiscale della cessione del credito.
Come viene tassato il guadagno da crediti fiscali per le imprese?
Per le imprese, il guadagno derivante dall’acquisto di crediti fiscali sotto il valore nominale è generalmente imponibile. Il differenziale tra valore nominale del credito e prezzo effettivamente pagato può concorrere alla formazione del reddito d’impresa come componente positivo.
In questo caso, il riferimento principale è l’art. 88 del TUIR, che disciplina le sopravvenienze attive. L’Agenzia delle Entrate, nella risposta n. 105/2020, ha chiarito che la differenza positiva tra valore nominale del credito acquistato e costo sostenuto può concorrere alla formazione del reddito imponibile dell’impresa acquirente.
Per questo motivo, nel caso delle imprese, parlare genericamente di “plusvalenza da acquisto” può essere impreciso. Se il credito viene acquistato sotto il valore nominale e poi utilizzato in compensazione, il termine più corretto è spesso sopravvenienza attiva, perché il vantaggio emerge come componente positivo del reddito d’impresa.
La rilevanza fiscale del differenziale incide anche sulla gestione contabile e dichiarativa dell’operazione. L’impresa deve quindi coordinare l’acquisto del credito con il proprio regime contabile, con il momento di utilizzo in compensazione e con l’eventuale rilevanza ai fini IRAP.
Prima di acquistare crediti fiscali, un’impresa dovrebbe quindi verificare non solo la convenienza economica dell’operazione, ma anche il corretto trattamento del differenziale tra costo di acquisto e valore nominale. Questo consente di evitare errori in dichiarazione e di stimare in modo più realistico il beneficio fiscale netto.
Come viene tassato il guadagno da crediti fiscali per i professionisti?
Per i professionisti, la tassazione del guadagno da acquisto di crediti fiscali dipende soprattutto dalla data in cui il credito è stato acquistato. La distinzione più importante è tra crediti acquistati fino al 31 dicembre 2023 e crediti acquistati dal 1° gennaio 2024, perché la riforma del reddito di lavoro autonomo ha ampliato il perimetro dei componenti fiscalmente rilevanti.
Per i crediti acquistati fino al 2023, il differenziale positivo tra valore nominale del credito e prezzo di acquisto poteva restare fiscalmente irrilevante, se l’operazione non era direttamente collegata alla prestazione professionale. In sostanza, se il professionista acquistava un credito fiscale sotto il valore nominale e lo utilizzava in compensazione, il vantaggio economico non era automaticamente considerato compenso professionale o reddito imponibile.
Per i crediti acquistati dal 2024, invece, il quadro cambia. L’art. 54 del TUIR, modificato dal D.Lgs. 192/2024, ha introdotto un principio più ampio di determinazione del reddito di lavoro autonomo. In base a questa impostazione, assumono rilevanza le somme e i valori percepiti in relazione all’attività professionale, con un criterio più esteso rispetto al passato. L’Agenzia delle Entrate, nella risposta n. 6/2026, ha applicato questo principio anche al differenziale positivo derivante dall’acquisto di crediti edilizi da parte di un’associazione professionale.
Il meccanismo va letto secondo il principio di cassa. Il costo sostenuto per acquistare il credito può rilevare nell’anno in cui viene pagato, mentre il valore nominale del credito rileva negli anni in cui viene utilizzato in compensazione. Di conseguenza, il differenziale positivo non viene valutato solo come “risparmio fiscale”, ma come effetto economico dell’operazione, da considerare nella determinazione del reddito professionale quando ricorrono i presupposti.
Questa distinzione è importante perché molti contenuti online pubblicati prima del 2024 affermavano che il guadagno del professionista non fosse imponibile. Oggi quella conclusione va aggiornata: resta valida per le operazioni perfezionate nel periodo precedente, ma non può essere applicata automaticamente ai crediti acquistati dal 2024 in poi. Per questo, prima di acquistare crediti fiscali, il professionista deve verificare il periodo di acquisto, il collegamento con l’attività esercitata e il modo in cui il credito sarà utilizzato in compensazione.
Studi associati e associazioni professionali pagano tasse sul guadagno da acquisto di crediti fiscali?
Studi associati e associazioni professionali possono essere soggetti a tassazione sul guadagno da acquisto di crediti fiscali, soprattutto quando i crediti sono stati acquistati dal 1° gennaio 2024. Come visto per i professionisti, il riferimento è il nuovo principio di determinazione del reddito di lavoro autonomo previsto dall’art. 54 del TUIR.
Nel caso degli studi associati, però, la valutazione richiede un passaggio ulteriore. Il reddito prodotto dall’associazione viene normalmente attribuito per trasparenza agli associati. Di conseguenza, se il differenziale tra valore nominale del credito e prezzo di acquisto assume rilevanza fiscale, l’effetto può riflettersi sulla posizione dei singoli professionisti partecipanti allo studio.
Per i crediti acquistati fino al 31 dicembre 2023, resta necessario distinguere le operazioni già perfezionate prima della riforma. In tali casi, il trattamento del differenziale va valutato secondo l’impostazione precedente, soprattutto quando l’acquisto del credito non era direttamente collegato allo svolgimento dell’attività professionale.
Per le associazioni professionali occorre considerare anche la possibile rilevanza ai fini IRAP, quando ricorrono i presupposti. La risposta n. 6/2026 dell’Agenzia delle Entrate è particolarmente utile perché affronta proprio il caso dell’associazione professionale e chiarisce come il vantaggio economico da acquisto sotto nominale possa incidere sulla determinazione del reddito.
Questa distinzione è importante perché molte operazioni di acquisto di crediti fiscali sono state effettuate da studi professionali con l’obiettivo di usare il credito in compensazione di imposte e contributi. Prima di considerare il differenziale come un semplice vantaggio finanziario, è quindi necessario verificare il periodo di acquisto, il regime fiscale applicabile e il corretto trattamento in dichiarazione.
Un privato paga tasse se acquista crediti fiscali sotto il valore nominale?
Per un privato, il guadagno da acquisto di crediti fiscali sotto il valore nominale può non essere imponibile quando l’operazione resta estranea a un’attività d’impresa, arte o professione. Il caso tipico è quello della persona fisica che acquista un credito a un prezzo inferiore rispetto al valore nominale e lo utilizza per compensare i propri debiti fiscali.
In questa ipotesi, il differenziale tra prezzo pagato e valore utilizzabile non viene normalmente trattato come reddito d’impresa, perché il soggetto non agisce come operatore economico. Inoltre, secondo l’impostazione richiamata dall’Agenzia delle Entrate nella Circolare n. 17/E del 2023, il vantaggio ottenuto dal privato non rientra automaticamente tra i redditi di capitale o tra i redditi diversi.
La valutazione cambia se l’acquisto di crediti fiscali assume carattere ripetuto, organizzato o orientato alla rivendita. In questi casi il guadagno deve essere analizzato con maggiore cautela, perché il comportamento del soggetto può avere una rilevanza fiscale diversa rispetto al semplice utilizzo personale del credito.
Per il privato, quindi, il punto decisivo non è solo il differenziale economico, ma il contesto in cui l’operazione viene effettuata.
Che differenza c’è tra credito fiscale acquistato, maturato e da sconto in fattura?
Il trattamento fiscale del guadagno dipende anche dall’origine del credito. Un credito acquistato da terzi, un credito maturato direttamente e un credito derivante da sconto in fattura non generano gli stessi effetti, perché cambia il modo in cui il credito entra nella disponibilità del soggetto.
Nel credito acquistato, il tema principale è il differenziale tra prezzo pagato e valore nominale. È il caso più rilevante per questo articolo: il soggetto compra un credito già esistente, spesso sotto il valore nominale, e lo utilizza in compensazione o lo cede successivamente.
Nel credito maturato direttamente, invece, il credito nasce in capo al soggetto che ha sostenuto la spesa agevolata o che ha diritto al beneficio fiscale. Qui non esiste un prezzo di acquisto da confrontare con il valore nominale. La valutazione riguarda soprattutto la spettanza del credito, il suo corretto utilizzo e l’eventuale cessione.
Nel credito da sconto in fattura, il credito nasce in capo al fornitore che ha applicato lo sconto al cliente. In questo caso il credito è collegato all’attività svolta e all’operazione che ha generato il beneficio. Se viene ceduto a terzi, occorre valutare il rapporto tra valore del credito, corrispettivo della Nel credito da sconto in fattura, il credito nasce in capo al fornitore che ha applicato lo sconto al cliente. In questo caso il credito è collegato all’attività svolta e all’operazione che ha generato il beneficio. Se viene ceduto a terzi, occorre valutare il rapporto tra valore del credito, corrispettivo della cessione e trattamento fiscale dell’eventuale differenziale.
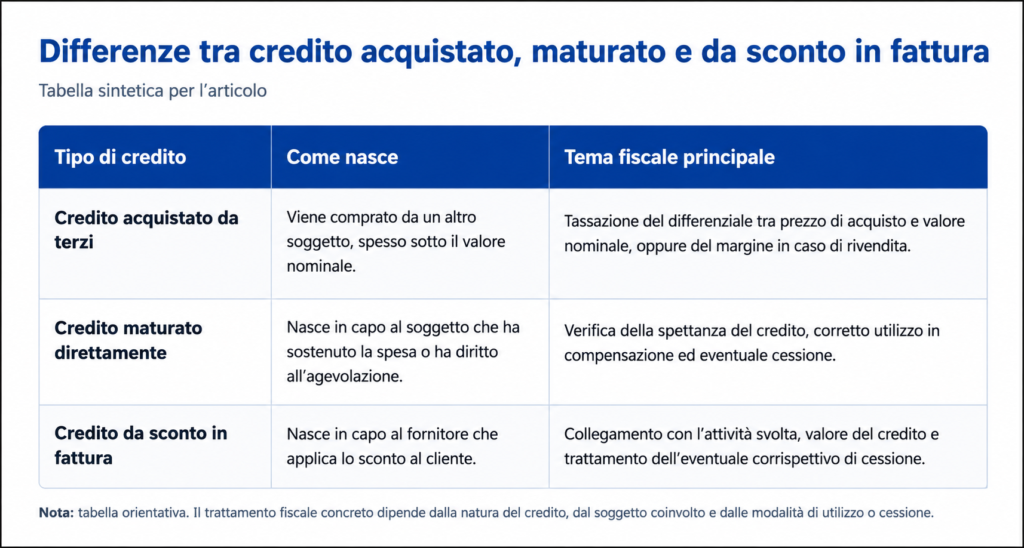
Prima di valutare la tassazione del guadagno, quindi, bisogna capire se il credito è stato acquistato, maturato direttamente o generato tramite sconto in fattura.
Quali documenti conservare per dimostrare l’acquisto e l’utilizzo del credito?
Per dimostrare correttamente l’acquisto e l’utilizzo di un credito fiscale è necessario conservare la documentazione che prova l’origine del credito, il trasferimento al nuovo titolare e il suo successivo impiego in compensazione. Questo passaggio è importante non solo per ragioni operative, ma anche per sostenere il corretto trattamento fiscale dell’eventuale guadagno.
In particolare, è opportuno conservare:
- contratto di cessione del credito;
- prova del pagamento del prezzo;
- documentazione di origine del credito;
- eventuali visti di conformità, asseverazioni o attestazioni tecniche;
- comunicazioni trasmesse tramite i canali dell’Agenzia delle Entrate;
- accettazione del credito nel cassetto fiscale dell’acquirente;
- piano di utilizzo in compensazione;
- modelli F24 e quietanze di utilizzo;
- eventuali verifiche fiscali, tecniche o contrattuali effettuate prima dell’acquisto.
Questi documenti consentono di ricostruire il percorso del credito: come è nato, da chi è stato ceduto, a quale prezzo è stato acquistato e come viene utilizzato. Dal punto di vista fiscale, sono utili anche per collegare il costo sostenuto per l’acquisto al valore nominale impiegato nel tempo, soprattutto quando il differenziale tra prezzo pagato e valore del credito assume rilievo nella determinazione del reddito imponibile.
Per chi acquista crediti fiscali, la conservazione documentale è parte integrante della valutazione dell’operazione. Un credito può apparire conveniente sul piano economico, ma diventare rischioso se non è possibile dimostrarne origine, trasferimento, disponibilità e corretto utilizzo. Per questo, prima e dopo la cessione, è opportuno organizzare un fascicolo documentale completo e facilmente verificabile.
Conclusione
La tassazione della plusvalenza da acquisto di crediti fiscali non può essere valutata in modo automatico. Lo stesso differenziale tra prezzo di acquisto e valore nominale può avere effetti diversi a seconda che l’acquirente sia un’impresa, un professionista, uno studio associato o un privato.
Per capire se l’operazione è davvero conveniente, non basta considerare lo sconto applicato sul credito. Occorre valutare il rendimento netto, la capienza fiscale, l’origine del credito, la documentazione disponibile e il modo in cui il credito verrà utilizzato o eventualmente ceduto.
Nella cessione dei crediti fiscali, una corretta analisi preventiva permette di distinguere un vantaggio economico effettivo da un rischio fiscale o operativo non correttamente valutato. Per questo, prima di acquistare o rivendere crediti fiscali, è opportuno verificare il trattamento del guadagno e costruire un fascicolo documentale completo.
FAQ sulla tassazione del guadagno da acquisto di crediti fiscali
Il guadagno da acquisto di crediti fiscali è tassato?
Il guadagno da acquisto di crediti fiscali può essere tassato, ma non in modo automatico per tutti. La tassazione dipende dal soggetto che acquista il credito, dal prezzo pagato, dal valore nominale del credito e dal modo in cui il credito viene utilizzato o ceduto. Per le imprese il differenziale può rilevare come sopravvenienza attiva; per i professionisti e gli studi associati occorre considerare anche le nuove regole sul reddito di lavoro autonomo; per il privato il trattamento può essere diverso se l’operazione resta personale e non organizzata.
Acquistare crediti fiscali sotto il valore nominale genera reddito imponibile?
Acquistare crediti fiscali sotto il valore nominale può generare reddito imponibile quando il differenziale positivo assume rilevanza fiscale. È il caso, ad esempio, dell’impresa che acquista un credito a un prezzo inferiore rispetto al valore utilizzabile in compensazione: secondo l’Agenzia delle Entrate, la differenza tra valore nominale e costo di acquisto può concorrere alla formazione del reddito imponibile come sopravvenienza attiva.
Il differenziale tra prezzo di acquisto e valore nominale del credito è tassabile?
Il differenziale tra prezzo di acquisto e valore nominale del credito è tassabile quando rientra in una categoria reddituale imponibile. Per le imprese può costituire un componente positivo del reddito d’impresa; per i professionisti, dopo la riforma del reddito di lavoro autonomo, occorre valutare i crediti acquistati dal 2024; per le persone fisiche private, invece, il differenziale non è automaticamente imponibile se l’operazione resta fuori dall’attività d’impresa, arte o professione.
Le imprese pagano tasse sul guadagno da acquisto di crediti fiscali?
Per le imprese, il guadagno da acquisto di crediti fiscali sotto il valore nominale può essere tassato come sopravvenienza attiva. Il riferimento è l’art. 88 del TUIR, richiamato dall’Agenzia delle Entrate nella risposta n. 105/2020, secondo cui la differenza tra valore nominale del credito e costo di acquisto concorre alla formazione del reddito imponibile del cessionario.
Cosa succede fiscalmente se un credito fiscale acquistato viene rivenduto?
Se un credito fiscale acquistato viene rivenduto a un prezzo superiore rispetto al costo sostenuto, può emergere un margine fiscalmente rilevante. Per imprese e società commerciali, il guadagno può concorrere alla formazione del reddito imponibile. Per professionisti e studi associati occorre valutare il collegamento con l’attività professionale. Per i privati, invece, il trattamento dipende dal carattere occasionale o abituale dell’operazione.
I professionisti pagano tasse sul guadagno da crediti fiscali acquistati?
Per i professionisti bisogna distinguere il periodo di acquisto del credito. Per i crediti acquistati fino al 2023, il differenziale poteva restare fiscalmente irrilevante in determinate condizioni. Per i crediti acquistati dal 2024, il nuovo art. 54 del TUIR ha introdotto una determinazione più ampia del reddito di lavoro autonomo, basata su tutte le somme e i valori percepiti in relazione all’attività professionale.
Cosa cambia per i crediti fiscali acquistati dal 2024?
Per i crediti fiscali acquistati dal 2024 cambia soprattutto il trattamento per professionisti, studi associati e associazioni professionali. La riforma del reddito di lavoro autonomo ha ampliato il perimetro dei componenti fiscalmente rilevanti e l’Agenzia delle Entrate, con la risposta n. 6/2026, ha chiarito la rilevanza del differenziale positivo per un’associazione professionale che aveva acquistato crediti edilizi sotto il valore nominale.
Gli studi associati pagano tasse sul guadagno da acquisto di crediti fiscali?
Gli studi associati e le associazioni professionali possono essere tassati sul guadagno da acquisto di crediti fiscali, in particolare per i crediti acquistati dal 2024. La risposta n. 6/2026 dell’Agenzia delle Entrate ha affrontato proprio il caso di un’associazione professionale e ha collegato il differenziale positivo alle nuove regole del reddito di lavoro autonomo, con possibili effetti anche ai fini IRAP.
Un privato paga tasse se acquista crediti fiscali sotto il valore nominale?
Per un privato, il guadagno da acquisto di crediti fiscali sotto il valore nominale può non essere imponibile quando l’operazione resta estranea a un’attività d’impresa, arte o professione. La Circolare n. 17/E del 2023 dell’Agenzia delle Entrate ha richiamato l’impostazione secondo cui il differenziale ottenuto dalla persona fisica privata non rientra automaticamente tra i redditi di capitale o tra i redditi diversi.
Che differenza c’è tra guadagno da acquisto, plusvalenza e sopravvenienza attiva?
Il guadagno da acquisto è il vantaggio economico che nasce quando un credito viene comprato sotto il valore nominale. La plusvalenza riguarda invece il margine che può emergere se il credito viene rivenduto a un prezzo superiore rispetto al costo sostenuto. La sopravvenienza attiva è il termine fiscale rilevante soprattutto per le imprese, quando il differenziale tra valore nominale e costo di acquisto concorre al reddito imponibile ai sensi dell’art. 88 del TUIR.
Cosa succede fiscalmente se un credito fiscale acquistato viene rivenduto?
Se un credito fiscale acquistato viene rivenduto a un prezzo superiore rispetto al costo sostenuto, può emergere un margine fiscalmente rilevante. Per imprese e società commerciali, il guadagno può concorrere alla formazione del reddito imponibile. Per professionisti e studi associati occorre valutare il collegamento con l’attività professionale. Per i privati, invece, la valutazione dipende dal carattere occasionale o abituale dell’operazione.
Come si tassa la cessione di un credito fiscale?
La tassazione della cessione di un credito fiscale dipende dal soggetto che cede il credito e dalla natura dell’operazione. Per chi acquista, il tema centrale è spesso il differenziale tra prezzo pagato e valore nominale del credito. Per chi rivende, invece, il punto da valutare è l’eventuale margine tra costo di acquisto e prezzo di cessione. Il trattamento cambia tra imprese, professionisti, studi associati e privati.
Quali documenti conservare quando si acquistano crediti fiscali?
Quando si acquistano crediti fiscali è opportuno conservare contratto di cessione, prova del pagamento, documentazione di origine del credito, eventuali visti di conformità e asseverazioni, comunicazioni all’Agenzia delle Entrate, accettazione nel cassetto fiscale, piano di utilizzo in compensazione, modelli F24 e quietanze. Questi documenti aiutano a dimostrare origine, trasferimento, disponibilità e utilizzo del credito.
Può anche interessarti:
Acquisto crediti fiscali da azienda: come funziona, vantaggi e cosa sapere prima di procedere
Quali sono gli aspetti fiscali della cessione del credito?
Crediti fiscali: come funziona la cessione e le opportunità per le imprese
Fonti
Agenzia delle Entrate – Risposta n. 105/2020
Fonte principale per il differenziale tra valore nominale del credito acquistato e costo sostenuto dall’impresa; rilevante per sopravvenienza attiva e art. 88 TUIR.
Agenzia delle Entrate – Circolare n. 17/E del 26 giugno 2023
Utile per il tema bonus edilizi, soggetti privati e trattamento del differenziale fuori dall’esercizio di impresa, arte o professione.
Agenzia delle Entrate – Risposta n. 6/2026
Fonte chiave per professionisti, studi associati e associazioni professionali sul differenziale positivo da acquisto di crediti edilizi.
Agenzia delle Entrate – Risposta n. 48/2026
Fonte integrativa sul differenziale positivo relativo ai crediti d’imposta da bonus edilizi in ambito associativo/professionale.
Normattiva – Art. 88 TUIR, sopravvenienze attive
Riferimento normativo per il reddito d’impresa e le sopravvenienze attive.
Normattiva – Art. 54 TUIR, reddito di lavoro autonomo
Riferimento normativo per professionisti e reddito di lavoro autonomo.
Normattiva – D.Lgs. 13 dicembre 2024, n. 192
Fonte normativa sulla revisione del regime impositivo dei redditi IRPEF-IRES.
Normattiva – Art. 121 D.L. 34/2020, cessione del credito e sconto in fattura
Riferimento normativo principale per opzione di cessione del credito e sconto in fattura.
Agenzia delle Entrate – Piattaforma cessione crediti
Fonte operativa per accettazione, gestione e consultazione dei crediti tramite piattaforma.
Agenzia delle Entrate – Guida all’utilizzo della Piattaforma cessione crediti
Manuale operativo utile per la parte su cassetto fiscale, accettazione e tracciabilità del credito.



