

I crediti commerciali a rischio non si riconoscono soltanto quando un cliente entra formalmente in crisi o quando una fattura viene considerata definitivamente inesigibile. Il deterioramento inizia spesso prima, attraverso segnali apparentemente gestibili: pagamenti sempre più lenti, richieste di proroga, promesse non rispettate, contestazioni tardive o informazioni economiche meno rassicuranti.
I dati più recenti restituiscono, infatti, un quadro che richiede una lettura attenta. Gli indicatori bancari aggregati continuano a mostrare livelli contenuti di crediti deteriorati, ma la BCE rileva alcuni segnali di peggioramento nelle esposizioni verso le PMI. Nello stesso periodo, i ritardi di pagamento continuano a creare difficoltà a una parte rilevante delle imprese europee.
Per questo il credito commerciale deve essere osservato come un processo, non come una condizione statica. L’obiettivo di questo approfondimento è comprendere quando un normale ritardo comincia a modificare la qualità e il valore di una posizione e quali informazioni consentono all’impresa di scegliere tra attesa, negoziazione, recupero e cessione.
Indice
- Perché gli NPL bancari non descrivono tutti i crediti commerciali a rischio?
- Che cosa stanno segnalando i ritardi di pagamento in Europa?
- Quando un ritardo diventa un segnale di deterioramento?
- Quali indicatori dovrebbe monitorare l’impresa creditrice?
- Perché la documentazione incide sul valore del credito?
- Quanto costa aspettare prima di intervenire?
- Come scegliere tra monitoraggio, piano di rientro, recupero e cessione?
- Come costruire un sistema di allerta sul portafoglio clienti?
- Conclusioni: il credito va valutato prima che perda alternative
Perché gli NPL bancari non descrivono tutti i crediti commerciali a rischio?
Gli NPL bancari descrivono la qualità dei finanziamenti concessi dagli intermediari, ma non rappresentano tutti i crediti commerciali presenti nei bilanci delle imprese. Per questo un rapporto contenuto tra crediti deteriorati e finanziamenti bancari non permette di concludere che anche il pericolo di mancato pagamento tra aziende sia diminuito.
Alla fine del 2025, secondo l’EBA, le banche dell’Unione europea e dello Spazio economico europeo detenevano circa 370 miliardi di euro di crediti deteriorati, con un NPL ratio aggregato stabile intorno all’1,8%. Si tratta di un livello storicamente basso, che conferma la solidità complessiva del sistema bancario. Al contrario, la Financial Stability Review pubblicata dalla BCE nel maggio 2026 evidenzia una crescita delle insolvenze aziendali e alcuni segnali di deterioramento nei finanziamenti alle PMI.
Le due informazioni non sono in contraddizione. Infatti, la classificazione bancaria registra il deterioramento secondo criteri prudenziali specifici, mentre una fattura commerciale può perdere qualità molto prima che la difficoltà del debitore emerga negli indicatori aggregati. Un’impresa fornitrice può trovarsi esposta a pagamenti ritardati, contestazioni o richieste di dilazione anche quando il cliente non risulta ancora formalmente insolvente.
Di conseguenza, il monitoraggio dei crediti verso clienti non dovrebbe dipendere esclusivamente dalla presenza di procedure, protesti o segnalazioni negative. Questi eventi sono certamente rilevanti, ma spesso rappresentano una fase già avanzata del problema.
Che cosa stanno segnalando i ritardi di pagamento in Europa?
I ritardi di pagamento indicano che la tensione sul capitale circolante rimane diffusa. L’EU Payment Observatory riferisce che oltre la metà delle imprese europee ha riscontrato difficoltà dovute ai ritardi nel 2024 e che i tempi medi dichiarati dai fornitori hanno superato i 60 giorni sia nelle transazioni tra aziende sia nei rapporti con la Pubblica Amministrazione.
Il dato diventa ancora più significativo se letto insieme alle condizioni contrattuali. Il rapporto annuale dell’Osservatorio rileva, infatti, che termini di pagamento più lunghi si associano a tempi effettivi più lunghi nell’87% dei casi analizzati. Concedere una scadenza ampia non significa quindi soltanto spostare l’incasso: può aumentare l’esposizione dell’impresa e rendere più difficile distinguere un pagamento fisiologicamente lento da una difficoltà finanziaria in formazione.
Per un’impresa creditrice, l’effetto non riguarda solo la liquidità. Un incasso posticipato assorbe risorse, aumenta il fabbisogno finanziario e limita la capacità di investire o pagare puntualmente i propri fornitori. Inoltre, quando il ritardo viene accettato senza formalizzare nuove condizioni, può diventare più complesso ricostruire la posizione e dimostrare quali scadenze siano ancora effettivamente vigenti.
Il ritardo va quindi interpretato nel contesto. Un cliente storicamente puntuale che comunica una difficoltà temporanea e propone un piano sostenibile presenta un profilo diverso rispetto a un debitore che modifica continuamente le promesse, evita il confronto o formula contestazioni soltanto dopo i solleciti.
Quando un ritardo diventa un segnale di deterioramento?
Un ritardo diventa un segnale di deterioramento quando non appare più come un evento isolato e comincia a modificare la probabilità, i tempi o i costi dell’incasso. La sola scadenza superata non basta sempre per formulare una valutazione negativa, ma deve attivare un controllo proporzionato all’importo e alla rilevanza del cliente.
Il primo passaggio consiste nel confrontare il comportamento attuale con quello storico. Infatti, una progressiva estensione dei tempi di pagamento può essere più informativa di un singolo insoluto. Se un cliente che pagava a 60 giorni passa prima a 90, poi a 120 e infine chiede un’ulteriore proroga, l’impresa sta di fatto finanziando una quota crescente della sua attività.
Altri segnali riguardano il rapporto commerciale. Contestazioni generiche, richieste di note di credito non documentate, cambi frequenti degli interlocutori amministrativi e difficoltà nel ricevere risposte possono indicare che il problema non è soltanto organizzativo. Allo stesso modo, ordini improvvisamente più elevati accompagnati da scadenze più lunghe possono aumentare l’esposizione proprio nel momento in cui il fatturato sembra crescere.
Come approfondito nella guida Mercatoria dedicata ai segnali da valutare in presenza di un credito insoluto, nessun indicatore dovrebbe essere letto isolatamente. È la convergenza tra comportamento di pagamento, situazione del debitore e qualità del fascicolo a rendere necessaria una decisione.
Quali indicatori dovrebbe monitorare l’impresa creditrice?
L’impresa dovrebbe monitorare indicatori capaci di descrivere non soltanto l’ammontare del credito, ma anche la sua evoluzione. Il valore nominale, infatti, mostra quanto è dovuto; non spiega però quanto potrà essere incassato, in quali tempi e attraverso quali attività.
Gli indicatori più utili comprendono:
- anzianità dello scaduto e progressione dei giorni di ritardo;
- scostamento rispetto alle abitudini di pagamento del cliente;
- numero di promesse non rispettate;
- frequenza e motivazione delle contestazioni;
- concentrazione dell’esposizione sul singolo debitore o gruppo;
- presenza di garanzie, coobbligati o coperture assicurative;
- aggiornamento delle informazioni societarie e delle procedure;
- completezza dei documenti che dimostrano il rapporto;
- costo stimato delle attività di recupero;
- tempo prevedibile per arrivare a un risultato.
Questi dati devono essere letti insieme. Un credito recente e ben documentato può richiedere una semplice attività di monitoraggio anche in presenza di un breve ritardo. Al contrario, una posizione più datata, concentrata su un cliente in difficoltà e accompagnata da documentazione incompleta richiede un’analisi immediata, pur in assenza di una procedura formale.
Per i portafogli più ampi è utile affiancare agli indicatori amministrativi anche misure economiche e operative. L’articolo Mercatoria sui KPI utilizzati per valutare un portafoglio NPL approfondisce, tra gli altri, il Collection Rate, il Cost-to-Collect e il Time-to-Resolution.
Sono parametri utilizzati nella valutazione professionale dei portafogli deteriorati, ma il principio sottostante è valido anche per le imprese: l’incasso atteso deve essere confrontato con il tempo e con le risorse necessarie per ottenerlo.
Perché la documentazione incide sul valore del credito?
La documentazione incide sul valore perché determina quanto sia possibile dimostrare l’esistenza, l’importo e l’esigibilità del credito. Una fattura, da sola, rappresenta un elemento contabile importante, ma non sempre ricostruisce integralmente il rapporto commerciale e l’esecuzione della prestazione.
Contratti, ordini, conferme, documenti di trasporto, stati di avanzamento, rapporti di intervento e comunicazioni con il cliente permettono di collegare la richiesta di pagamento a una prestazione precisa. Inoltre, consentono di comprendere se siano state rispettate le condizioni pattuite e se le eventuali contestazioni abbiano un fondamento documentabile.
Per questo la qualità del fascicolo deve essere verificata quando la relazione con il cliente è ancora ricostruibile. Aspettare che il personale coinvolto cambi, che le comunicazioni diventino difficili da reperire o che il debitore formuli una contestazione può indebolire la posizione anche quando la prestazione è stata effettivamente eseguita.
La documentazione svolge, inoltre, una funzione economica. Un potenziale acquirente o un professionista incaricato del recupero non valuta soltanto l’importo nominale, ma anche la possibilità di ricostruire e sostenere il credito. Di conseguenza, due posizioni dello stesso importo e verso debitori apparentemente simili possono avere valori molto diversi se una è completa e verificabile e l’altra presenta lacune sostanziali.
Anche sul piano contabile il tema è rilevante. Il principio OIC 15 richiede che i crediti siano valutati considerando il presumibile valore di realizzo. La qualità delle informazioni disponibili contribuisce quindi alla capacità dell’impresa di formulare una stima attendibile e di rappresentare correttamente il possibile mancato incasso nel bilancio.
Quanto costa aspettare prima di intervenire?
Aspettare ha un costo quando il tempo riduce la probabilità di recupero o aumenta le risorse necessarie per ottenerlo. Ciò non significa che ogni credito debba essere immediatamente affidato a un legale o ceduto. Significa, invece, che l’attesa dovrebbe essere una scelta motivata e non l’effetto dell’assenza di una decisione.
Con il trascorrere dei mesi possono verificarsi diversi fenomeni. Il debitore può accumulare nuove esposizioni, concedere garanzie ad altri soggetti, perdere contratti, vendere beni o accedere a uno strumento di regolazione della crisi. Parallelamente, i documenti possono diventare più difficili da reperire e i termini di prescrizione continuano a decorrere.
L’aumento delle composizioni negoziate offre un’indicazione concreta. Secondo l’Osservatorio Unioncamere, al 15 maggio 2026 erano state presentate 4.489 istanze, con una crescita del 29% nell’ultimo semestre considerato. Nell’83% dei casi le imprese avevano richiesto misure protettive. Ciò significa che molti creditori si trovano a dover valutare la propria posizione quando il debitore ha già avviato un percorso strutturato di risanamento.
Intervenire prima non garantisce il pagamento, ma consente di conservare più possibilità: chiedere chiarimenti, rivedere i limiti di affidamento, ottenere garanzie, formalizzare un piano di rientro, interrompere la prescrizione, avviare il recupero o valutare la cessione. Al contrario, quando la crisi è avanzata, alcune di queste opzioni possono diventare meno efficaci o non essere più disponibili.
Come scegliere tra monitoraggio, piano di rientro, recupero e cessione?
La strategia deve essere scelta confrontando il recupero atteso, i tempi, i costi e l’incertezza di ciascuna alternativa. Nessuna soluzione è automaticamente preferibile: la decisione dipende dalla qualità del credito, dalla situazione del debitore e dagli obiettivi finanziari dell’impresa.
Il monitoraggio può essere sufficiente quando il ritardo è limitato, il cliente mantiene un confronto trasparente e non emergono indicatori di crisi. In questa fase è comunque opportuno fissare una nuova scadenza, raccogliere le comunicazioni e verificare che l’esposizione non continui a crescere.
Il piano di rientro del debito può essere ragionevole quando il debitore dimostra una difficoltà temporanea e presenta flussi compatibili con le rate proposte. Tuttavia, una promessa di pagamento non dovrebbe sostituire la verifica della sostenibilità. Infatti, un piano troppo lungo o privo di garanzie può soltanto rinviare l’emersione definitiva dell’insolvenza.
Il recupero stragiudiziale o giudiziale diventa più coerente quando il credito è documentato, il debitore non collabora e risultano ancora individuabili beni o flussi aggredibili. La cessione, invece, consente di trasformare la posizione in liquidità immediata, accettando un importo inferiore al nominale ma trasferendo tempi e possibilità di mancato incasso secondo le condizioni contrattuali.
Per questo la scelta non dovrebbe partire dalla domanda “quanto mi devono?”, ma da una domanda diversa: “quanto posso ragionevolmente recuperare, in quanto tempo e con quale investimento?”.
Come costruire un sistema di allerta sul portafoglio clienti?
Un sistema di allerta efficace deve distinguere le normali anomalie amministrative dai cambiamenti che modificano la qualità economica del credito. Non servono necessariamente modelli complessi. Serve, piuttosto, una procedura coerente che assegni responsabilità, scadenze e azioni a ciascun livello di attenzione.
Una possibile classificazione comprende quattro fasi:
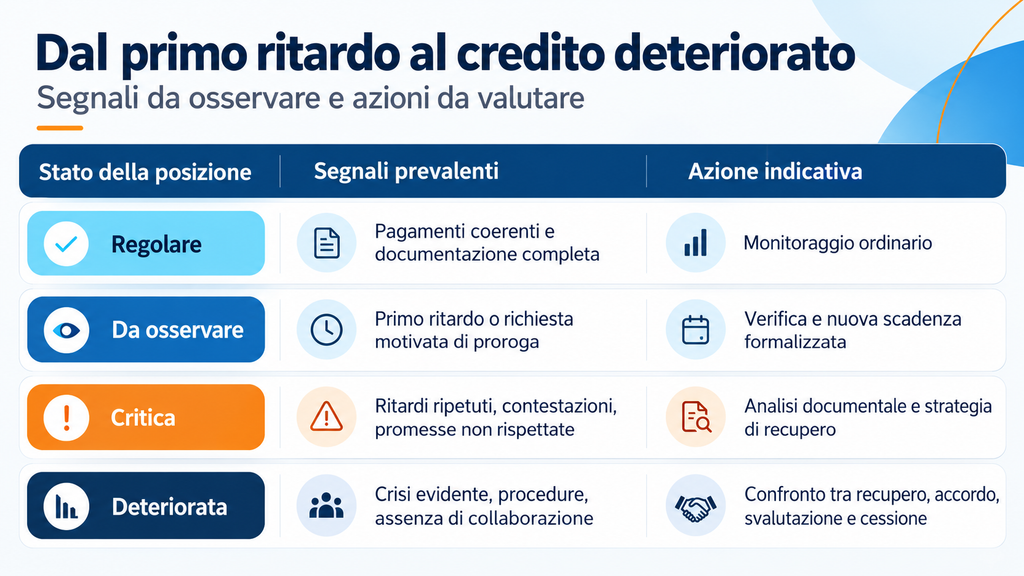
Questa classificazione non sostituisce la valutazione della singola posizione. Al contrario, serve a evitare che crediti molto diversi vengano trattati con la stessa procedura amministrativa. Inoltre, permette di individuare le esposizioni che richiedono un approfondimento prima che diventino emergenze.
Un cruscotto utile dovrebbe essere aggiornato periodicamente e condiviso tra amministrazione, direzione finanziaria e area commerciale. Infatti, la gestione dei crediti non riguarda un solo ufficio: una nuova fornitura, uno sconto o una proroga concessi senza conoscere l’esposizione complessiva possono aumentare la vulnerabilità dell’intera azienda.
Anticipare la valutazione del credito amplia le possibilità di intervento
Il deterioramento di un credito commerciale non coincide con l’ultimo sollecito rimasto senza risposta. È il risultato di un percorso nel quale comportamento del debitore, tempo, documentazione e scelte del creditore modificano progressivamente il valore della posizione.
Dal punto di vista di Mercatoria, un credito dovrebbe essere analizzato quando le sue caratteristiche iniziano a cambiare, non soltanto quando l’impresa decide di cederlo o di considerarlo inesigibile. Infatti, la tempestività non assicura il recupero, ma permette di comprendere prima quali alternative siano ancora realisticamente disponibili.
Mercatoria valuta crediti commerciali problematici e portafogli deteriorati considerando qualità documentale, situazione del debitore, garanzie, tempi, costi e prospettive di recupero. L’obiettivo non è indirizzare ogni posizione verso la stessa soluzione, ma attribuirle una valutazione coerente e confrontare le strategie possibili prima che l’attesa ne riduca ulteriormente il valore.
Articolo redatto con la supervisione di Stefano Lorusso, CEO di Mercatoria S.p.A.
Un credito commerciale diventa rischioso quando aumenta la possibilità che il cliente non paghi integralmente o puntualmente quanto dovuto per i beni o i servizi ricevuti. La valutazione dipende dalla situazione del debitore, dalle condizioni contrattuali e dalla qualità della documentazione disponibile.
Un singolo ritardo non determina automaticamente il deterioramento. Diventa però necessario approfondire quando si ripete, si accompagna a promesse non rispettate, contestazioni, difficoltà finanziarie o informazioni societarie negative.
La cessione del credito può essere valutata quando i tempi e i costi del recupero diretto risultano elevati, l’impresa vuole ottenere liquidità immediata oppure preferisce trasferire la gestione della posizione secondo le condizioni dell’accordo.
Fonti
- https://www.eba.europa.eu/publications-and-media/publications/risk-assessment-report-june-2026
- https://www.ecb.europa.eu/press/financial-stability-publications/fsr/html/ecb.fsr202605~50566915a7.en.html
- https://www.bancaditalia.it/pubblicazioni/rapporto-stabilita/2026-1/index.html
- https://single-market-economy.ec.europa.eu/smes/challenges-and-resilience/late-payment/eu-payment-observatory/observatory-analysis_en
- https://www.unioncamere.gov.it/sites/default/files/articoli/2026-06/Rapporto%20semestrale%20IX%20edizione%20maggio%202026_0.pdf
- https://www.fondazioneoic.eu/wp-content/uploads/2022/10/2019-01-OIC-15-Crediti.pdf


