Quando cedere un credito è una decisione che molte imprese affrontano soltanto dopo mesi di solleciti, promesse di pagamento non rispettate e tentativi di recupero senza risultato. In realtà, non è necessario aspettare che la posizione diventi definitivamente irrecuperabile prima di valutarne la cessione.
Il momento della decisione è importante perché il valore nominale del credito può rimanere invariato mentre diminuiscono le possibilità concrete di incasso. La situazione economica del debitore può peggiorare, altri creditori possono avviare azioni esecutive e il patrimonio disponibile può ridursi.
La cessione non deve quindi essere considerata esclusivamente come l’ultima soluzione possibile. Può essere uno strumento di gestione da confrontare con il recupero diretto, l’accordo di rientro, l’azione giudiziale o l’attesa.
In sintesi
Un credito non deve diventare irrecuperabile prima di poter essere ceduto. La cessione può essere valutata anche quando il debitore è ancora operativo e la posizione conserva possibilità di recupero. La decisione dipende dal confronto tra il prezzo ottenibile oggi e il recupero futuro atteso, considerando probabilità di incasso, tempi, costi, documentazione e rischio di un ulteriore deterioramento.
Un credito deve essere irrecuperabile per poter essere ceduto?
L’irrecuperabilità non è una condizione necessaria per la cessione del credito.
L’articolo 1260 del Codice civile stabilisce, in linea generale, che il creditore può trasferire il proprio credito a titolo oneroso o gratuito anche senza il consenso del debitore. Fanno eccezione i crediti strettamente personali, quelli la cui cessione è vietata dalla legge e le situazioni nelle quali esistono limiti contrattuali opponibili al cessionario. La norma, quindi, non richiede che il credito sia scaduto, insoluto o definitivamente inesigibile.
Per alcune operazioni riguardanti crediti d’impresa può trovare applicazione anche la Legge 21 febbraio 1991, n. 52. La disciplina riguarda, in presenza dei requisiti previsti, crediti pecuniari derivanti da contratti stipulati dall’imprenditore nell’esercizio dell’attività. Per le cessioni che non rientrano in tale perimetro continuano ad applicarsi le disposizioni generali del Codice civile.
Occorre pertanto distinguere due domande differenti:
- il credito è giuridicamente cedibile?
- è economicamente conveniente cederlo in questo momento?
Un credito può essere trasferibile sul piano giuridico, ma avere un valore molto basso per la presenza di contestazioni, documentazione incompleta, prescrizione imminente o mancanza di patrimonio aggredibile. Al contrario, una posizione recente e ben documentata può risultare interessante proprio perché conserva prospettive concrete di recupero.
Per approfondire i principali impedimenti giuridici e documentali è possibile consultare la guida Mercatoria dedicata a quando non è possibile la cessione del credito.
Si può cedere anche un credito non ancora scaduto?
In linea generale, il fatto che un credito non sia ancora scaduto non ne impedisce automaticamente la cessione.
Prima di procedere è comunque necessario verificare che la posizione sia esistente o sufficientemente determinabile, che il contratto originario non contenga limiti rilevanti e che non si applichino disposizioni speciali. La natura del credito rimane determinante: un normale credito commerciale, un credito verso la Pubblica Amministrazione, un credito fiscale e un credito bancario possono seguire regole differenti.
Bisogna inoltre distinguere la validità della cessione tra le parti dalla sua efficacia nei confronti del debitore. In base all’articolo 1264 del Codice civile, la cessione produce effetti verso il debitore ceduto quando viene accettata oppure notificata. La comunicazione serve quindi a informare il debitore che il pagamento dovrà essere effettuato al nuovo titolare del credito.
Il momento della scadenza, da solo, non è dunque il criterio decisivo. Contano soprattutto la certezza del rapporto, la documentazione disponibile e le condizioni previste dal contratto da cui il credito deriva.
Perché aspettare può ridurre il valore di un credito?
Aspettare può ridurre il valore di un credito perché il tempo modifica le possibilità effettive di recupero.
Un debitore ancora operativo può disporre oggi di liquidità, beni, crediti verso clienti o altre risorse utili per costruire un accordo di rientro. La stessa impresa, dopo alcuni mesi, potrebbe avere accumulato ulteriori debiti, subito azioni esecutive o perso parte del proprio patrimonio.
Nel frattempo possono intervenire altri creditori. Chi agisce per primo non ottiene necessariamente il pagamento, ma può individuare e sottoporre a esecuzione beni o disponibilità che successivamente non saranno più presenti. Se si apre una procedura concorsuale, inoltre, il creditore dovrà confrontarsi con le regole della procedura, con l’ordine delle cause di prelazione e con i tempi necessari per gli eventuali riparti.
Anche i costi possono aumentare. Una posizione inizialmente gestibile attraverso un sollecito strutturato o un accordo può richiedere, in una fase successiva, attività giudiziali, verifiche patrimoniali e un monitoraggio prolungato.
Per questo motivo l’attesa non è una scelta priva di conseguenze. Può essere razionale quando le prospettive di pagamento sono buone, ma deve derivare da una valutazione e non dalla semplice decisione di lasciare il credito aperto.
Qual è la differenza tra valore nominale e valore reale del credito?
Il valore nominale del credito è l’importo che il creditore ha formalmente diritto di esigere. Il valore reale rappresenta invece ciò che è ragionevole attendersi di incassare, tenendo conto del rischio, dei tempi e dei costi.
Un credito commerciale di 120.000 euro continua a riportare quell’importo nelle fatture e nei documenti contrattuali. Ciò non significa, però, che possa essere recuperato o ceduto per 120.000 euro.
Per comprendere il principio si può utilizzare una rappresentazione semplificata:
Valore netto atteso = importo recuperabile in base alla probabilità di incasso − costi necessari per il recupero
Al risultato deve essere aggiunto il fattore tempo. Ricevere una determinata somma oggi non equivale a riceverla dopo tre o cinque anni, soprattutto quando l’esito rimane incerto.
Anche i principi contabili distinguono il valore nominale dal presumibile valore di realizzo. L’OIC 15 definisce il valore nominale come l’ammontare contrattualmente esigibile, ma richiede di considerare le perdite di valore, i flussi finanziari futuri stimati e, nei casi previsti, il fattore temporale.
Il prezzo di cessione non deriva quindi dall’applicazione di uno sconto standard. È il risultato di una valutazione specifica sulla probabilità e sui tempi di recupero della singola posizione.
Cosa può accadere a un credito commerciale di 120.000 euro?
Proviamo a spiegarlo attraverso un esempio realistico ma ipotetico. I valori utilizzati hanno esclusivamente una funzione illustrativa e non rappresentano percentuali di mercato applicabili a ogni credito.
L’azienda A vanta un credito commerciale di 120.000 euro verso l’azienda B. Il credito deriva da forniture regolarmente eseguite ed è documentato da contratto, ordini, fatture e documenti di trasporto.
L’azienda B attraversa una fase di difficoltà, ma continua a operare. Dispone ancora di alcuni beni, mantiene rapporti con i propri clienti e si dichiara disponibile a discutere un piano di rientro.
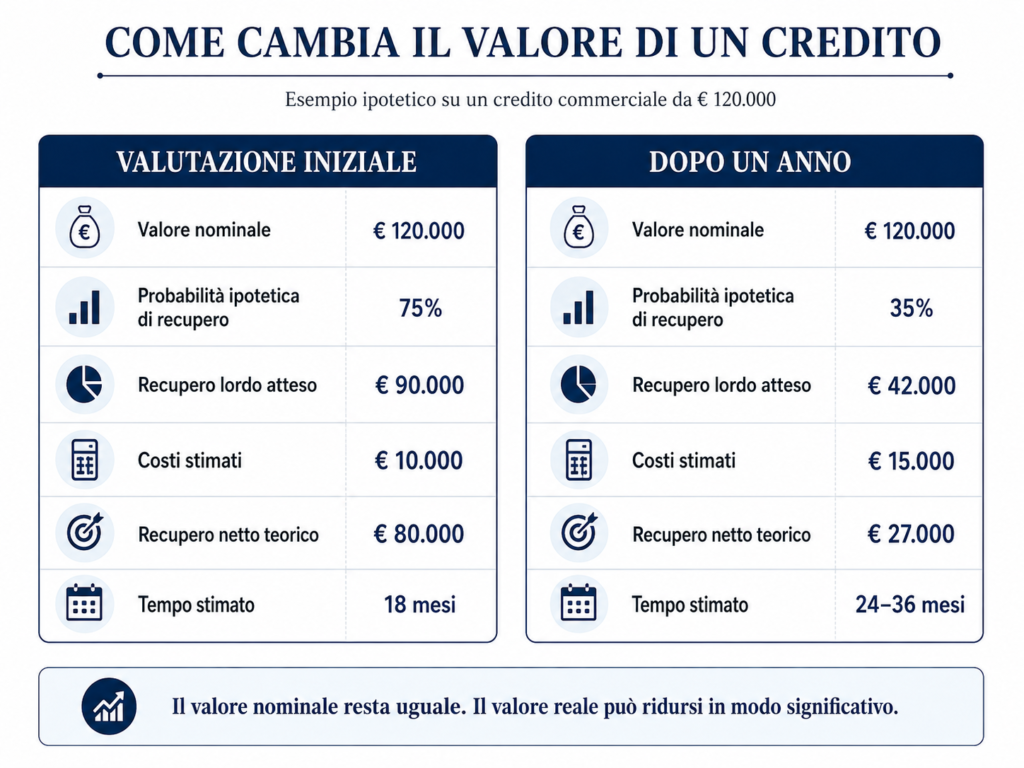
In questa fase l’azienda A stima che vi sia una probabilità del 75% di recuperare l’intero credito. Il recupero lordo atteso è quindi pari a 90.000 euro. Considerando circa 10.000 euro di costi interni, consulenze e attività di recupero, il valore netto teorico della strategia è pari a 80.000 euro, con un tempo stimato di 18 mesi.
L’impresa A decide però di non analizzare subito la posizione. Si limita a inviare alcuni solleciti informali e attende che B trovi autonomamente le risorse per pagare.
Dopo un anno lo scenario è cambiato. L’azienda B ha accumulato nuovi debiti, due fornitori hanno avviato azioni di recupero, alcuni beni sono stati venduti e il dialogo con l’azienda creditrice si è interrotto. Per proseguire sono ora necessarie verifiche patrimoniali e un’attività giudiziale più complessa.
La probabilità ipotetica di recupero scende al 35%. Il recupero lordo atteso diventa quindi pari a 42.000 euro. I costi stimati salgono a 15.000 euro e il tempo necessario si allunga fino a un intervallo compreso tra 24 e 36 mesi.
Il valore nominale è rimasto esattamente lo stesso: 120.000 euro. Il valore economico della posizione è invece diminuito in modo sostanziale.
Anche un eventuale acquirente del credito dovrà considerare il peggioramento del debitore, la presenza degli altri creditori, l’aumento dei costi e l’allungamento dei tempi. Di conseguenza, la valutazione ottenibile dopo un anno sarà verosimilmente inferiore rispetto a quella che avrebbe potuto essere formulata quando il debitore era ancora operativo e collaborativo.
Quando può convenire cedere un credito prima che diventi irrecuperabile?
Può convenire cedere un credito prima che diventi irrecuperabile quando il valore certo ottenibile oggi è preferibile rispetto al recupero futuro atteso, una volta considerati rischio, costi e tempi.
La necessità di liquidità può essere una delle motivazioni, ma non è l’unica. Un’impresa potrebbe disporre di risorse finanziarie sufficienti e scegliere comunque la cessione per evitare di destinare personale amministrativo, consulenti e attenzione manageriale a una posizione non strategica.
La cessione può essere valutata anche quando il rischio del debitore sta aumentando. L’impresa creditrice potrebbe avere rilevato ritardi sempre più frequenti, richieste di dilazione, mancati riscontri o segnali di tensione finanziaria. In queste condizioni, attendere un ulteriore peggioramento può ridurre sia le possibilità di recupero sia l’interesse di un potenziale acquirente.
Un altro caso riguarda i portafogli composti da molte fatture di importo contenuto. Ogni singolo credito potrebbe essere recuperabile, ma la gestione complessiva può assorbire risorse sproporzionate rispetto all’incasso previsto.
La convenienza emerge soprattutto quando si verificano una o più delle seguenti condizioni:
- il recupero richiede tempi incompatibili con le esigenze dell’impresa;
- la gestione interna è diventata troppo onerosa;
- la situazione patrimoniale del debitore sta peggiorando;
- il prezzo offerto è coerente con il valore netto del recupero futuro;
- l’azienda preferisce trasferire il rischio e chiudere la posizione;
- la documentazione consente ancora una valutazione ordinata del credito.
Cedere non significa necessariamente rinunciare al credito. Significa trasformare un diritto a un incasso futuro e incerto in un corrispettivo disponibile secondo le condizioni dell’operazione.
Quando è meglio continuare con il recupero?
Continuare con il recupero del credito può essere preferibile quando il credito conserva elevate possibilità di incasso e il prezzo proposto per la cessione non ne riflette adeguatamente il valore.
Un credito recente, non contestato e supportato da documentazione completa merita una valutazione diversa rispetto a una posizione risalente e priva di prove sufficienti. Lo stesso vale quando il debitore è operativo, dispone di patrimonio verificabile oppure ha già sottoscritto un piano di rientro credibile.
La presenza di garanzie personali o reali può rafforzare le prospettive di recupero. Anche un titolo esecutivo già ottenuto, una procedura ben avviata o un riconoscimento scritto del debito possono rendere più conveniente proseguire.
In altre parole, la cessione non è sempre la soluzione migliore. La scelta corretta può essere attendere, negoziare o agire giudizialmente quando il recupero netto previsto è superiore al prezzo ottenibile e il rischio rimane sostenibile.
Un ragionamento simile viene sviluppato anche nella guida Mercatoria dedicata allo stralcio dei crediti per le PMI, dove recupero, accordo e cessione vengono confrontati sulla base del risultato economico atteso.
Quali documenti incidono sul valore del credito?
La documentazione incide sul valore perché consente di dimostrare l’esistenza, l’importo e le condizioni del rapporto. Una fattura, da sola, può non essere sufficiente quando il debitore contesta la fornitura o la prestazione. Contratti, ordini, conferme d’ordine, documenti di trasporto, verbali di consegna e corrispondenza commerciale permettono invece di ricostruire con maggiore precisione l’origine del credito.
Sono importanti anche le comunicazioni successive alla scadenza. Solleciti, PEC, diffide, riconoscimenti del debito, richieste di dilazione e proposte di rientro possono offrire informazioni utili sia sulla posizione giuridica sia sul comportamento del debitore.
Una verifica documentale dovrebbe normalmente considerare:
- contratto, ordine o incarico professionale;
- fatture ed estratto conto cliente;
- documenti che provano la fornitura o la prestazione;
- solleciti, PEC e diffide;
- eventuali contestazioni del debitore;
- riconoscimenti del debito e piani di rientro;
- titoli esecutivi e atti giudiziali;
- garanzie personali o reali;
- informazioni sulle procedure in corso;
- atti interruttivi della prescrizione.
Un fascicolo ordinato rende il credito più semplice da analizzare, difendere e trasferire. Al contrario, lacune documentali significative aumentano l’incertezza e possono ridurre il valore della posizione anche quando il debitore dispone ancora di patrimonio.
Qual è la differenza tra cessione pro soluto e pro solvendo?
La differenza riguarda principalmente la distribuzione del rischio di mancato pagamento.
Nella cessione pro soluto, nei limiti e secondo le clausole del contratto, il rischio di insolvenza del debitore viene trasferito al cessionario. Il cedente continua normalmente a garantire l’esistenza del credito, ma non il fatto che il debitore riuscirà effettivamente a pagare.
Nella cessione pro solvendo, invece, il cedente mantiene una responsabilità legata al mancato incasso. Se il debitore non adempie, il cessionario può rivalersi sul cedente alle condizioni stabilite nel contratto.
La distinzione deve essere letta anche sul piano contabile. L’OIC 15 prevede che un credito venga cancellato dal bilancio quando i diritti contrattuali si estinguono oppure quando la titolarità viene trasferita insieme, sostanzialmente, a tutti i rischi inerenti alla posizione. Una cessione indicata come pro soluto, ma costruita con clausole che mantengono rischi significativi in capo al cedente, potrebbe quindi non comportare automaticamente la cancellazione del credito.
Per un approfondimento specifico è disponibile l’articolo sulla differenza tra cessione pro soluto e pro solvendo.
Come si decide se recuperare, attendere o cedere?
La decisione deve partire da un confronto economico tra le alternative disponibili.
Il primo valore da stimare è il recupero probabile. Non è sufficiente considerare quanto è dovuto: bisogna valutare quanto potrebbe essere realmente incassato in base alla situazione del debitore, alla documentazione e alle eventuali garanzie.
Successivamente devono essere considerati i costi. Rientrano nella valutazione le attività amministrative, le consulenze, le verifiche patrimoniali, le spese legali e il tempo interno dedicato alla posizione.
Il terzo elemento è il tempo necessario. Un recupero potenzialmente elevato, ma previsto tra molti anni, non ha lo stesso valore di un incasso immediato. A questo si aggiunge il rischio che le condizioni peggiorino durante l’attesa.
La valutazione può essere sintetizzata attraverso cinque domande:
- quanto è realistico recuperare?
- quali costi saranno necessari?
- quanto tempo servirà?
- qual è il rischio che il debitore peggiori?
- quale importo può essere ottenuto oggi attraverso un accordo o una cessione?
La risposta non deriva da una percentuale standard. Dipende dalle caratteristiche del credito e dagli obiettivi dell’impresa.
Valutare il credito prima che perda valore
Un credito non deve diventare irrecuperabile prima di essere ceduto. Aspettare può essere corretto quando esistono prospettive concrete di pagamento, ma diventa rischioso quando sostituisce una vera analisi della posizione.
La domanda da porsi non è soltanto quanto risulta ancora iscritto in contabilità. Bisogna comprendere quanto è realisticamente recuperabile, con quali costi, in quali tempi e con quale livello di rischio.
Mercatoria SpA analizza crediti deteriorati, posizioni NPL e crediti commerciali collegati a situazioni di crisi o procedure concorsuali, valutando documentazione, stato del debitore e prospettive di recupero. L’obiettivo dell’analisi non è portare automaticamente alla cessione, ma individuare la soluzione economicamente più coerente tra recupero, attesa, accordo e trasferimento della posizione.
Articolo redatto con la supervisione di Stefano Lorusso, CEO di Mercatoria SpA
Sì, una fattura non pagata può essere ceduta se il credito è esistente, documentabile e trasferibile. Devono essere verificati il contratto originario, gli eventuali divieti e le formalità necessarie per rendere la cessione efficace verso il debitore.
In linea generale no. L’articolo 1260 del Codice civile consente la cessione anche senza il consenso del debitore, salvo crediti personali, divieti di legge o limiti contrattuali applicabili. Il debitore deve comunque essere informato secondo le modalità previste.
No. Secondo l’OIC 15, la cancellazione dipende dal trasferimento sostanziale dei rischi collegati al credito. Se una parte significativa del rischio resta in capo al cedente, il credito può dover rimanere iscritto in bilancio.
Il prezzo dipende dalla probabilità di recupero, dai tempi previsti, dai costi, dalla situazione del debitore, dalle garanzie, dalla qualità della documentazione e dalla presenza di eventuali contestazioni o procedure.
Sì, il creditore può cedere una posizione verso un’impresa in liquidazione giudiziale. Il cessionario subentra nel credito e deve documentare il trasferimento all’interno della procedura. Il valore dipende soprattutto dal grado del credito, dagli attivi disponibili e dalle prospettive di riparto.